Feuilleton · Mon argent, ma liberté : 10 étapes pour reprendre le pouvoir sur tes finances / Épisode 1
Le bilan sans filtre : où en suis-je vraiment avec mon argent ?
27 octobre 2026
Il y a une question que beaucoup d’entre nous évitent avec une habileté remarquable : où en suis-je vraiment avec mon argent ?
Pas la version vague. Pas le « ça va à peu près » ou le « je m’en sors » prononcé un peu trop vite. La vraie réponse, chiffrée, posée noir sur blanc.
Cet évitement est humain. Regarder ses finances en face, c’est parfois regarder des décisions qu’on regrette, des mois difficiles qu’on préférerait oublier, ou simplement une réalité qu’on n’a jamais appris à déchiffrer. Mais voilà ce que j’ai appris : on ne peut pas aller quelque part si on ne sait pas d’où on part. Même le meilleur GPS du monde est inutile sans point de départ.
Cet épisode, c’est ton point de départ. On va faire ensemble ce qu’on appelle un bilan financier personnel — une radiographie douce mais honnête de ta situation aujourd’hui. Pas pour te juger. Pour te voir clairement.
Les quatre cases de ta vie financière
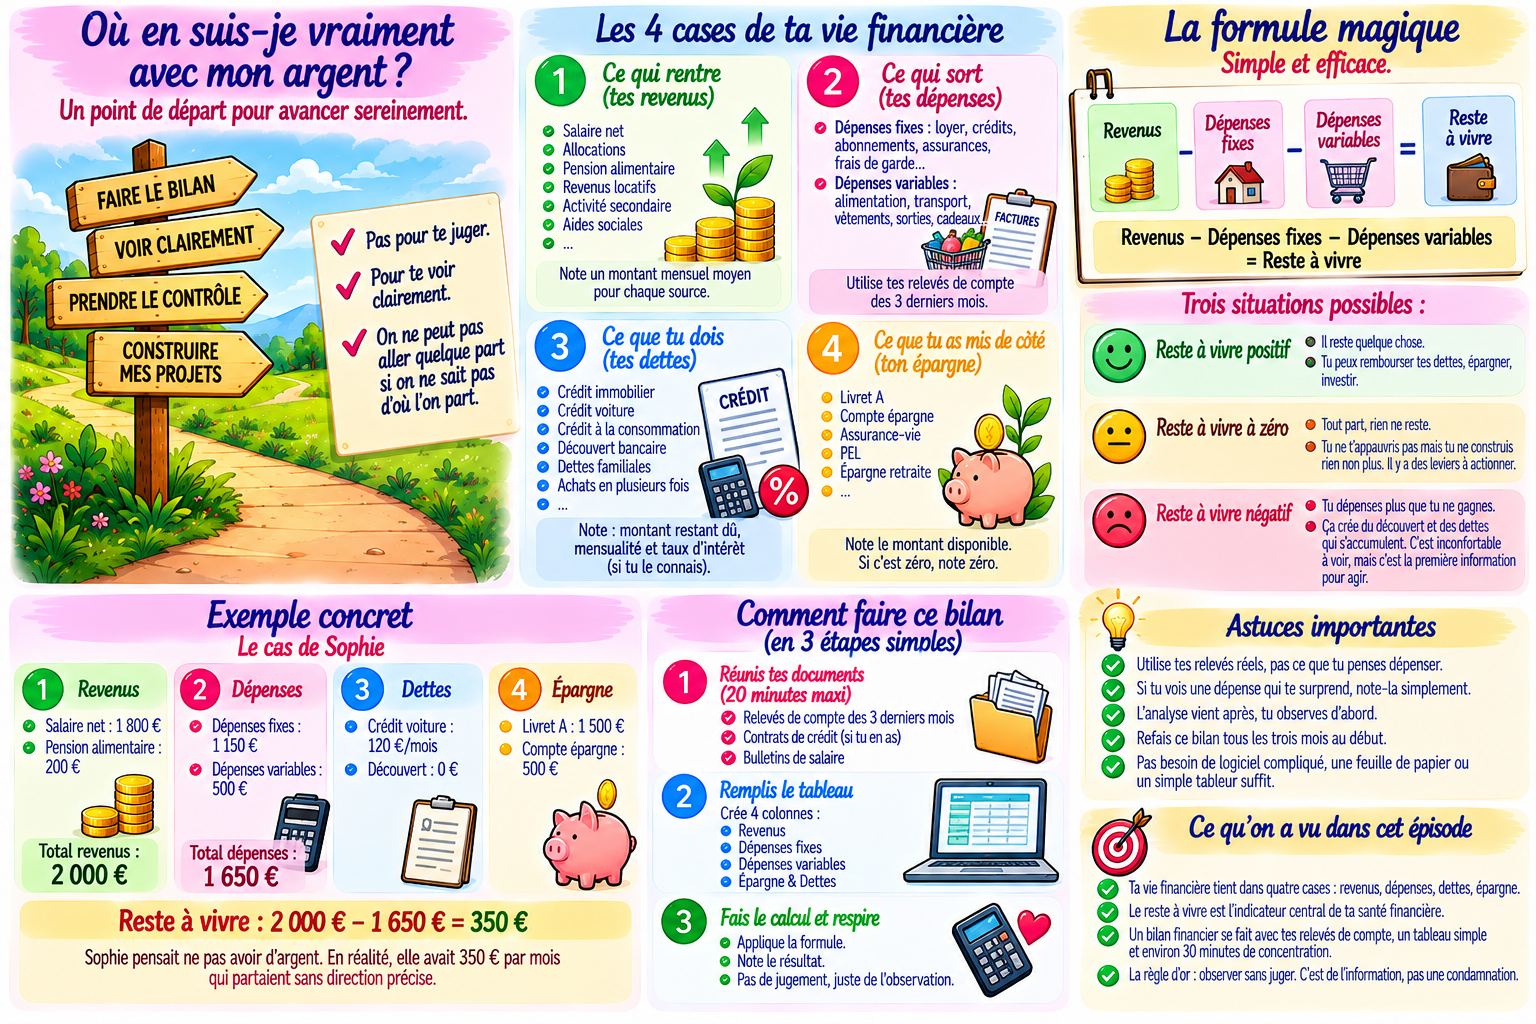
Ton argent, à n’importe quel moment de ta vie, tient dans quatre cases. Quand tu comprends ces quatre cases, tu comprends tout.
1. Ce qui rentre (tes revenus)
Combien d’argent entre dans ta vie chaque mois ? Pas ce que tu gagnes sur le papier — ce que tu reçois réellement. Salaire net, allocations, pension alimentaire, revenus locatifs, revenus d’une activité secondaire, aides sociales… Tout compte. Note un montant mensuel moyen pour chaque source.
Exemple concret : Sophie gagne 1 800 € net par mois comme assistante comptable. Elle reçoit aussi 200 € de pension alimentaire pour sa fille. Son revenu réel : 2 000 €/mois. Pas 1 800. Pas 2 400. 2 000.
2. Ce qui sort (tes dépenses)
Combien d’argent quitte ta vie chaque mois ? On distingue deux catégories :
- Les dépenses fixes : loyer, crédits, abonnements, assurances, frais de garde. Elles sont identiques (ou presque) tous les mois.
- Les dépenses variables : alimentation, transport, vêtements, sorties, cadeaux. Elles bougent.
Pour les dépenses variables, la méthode la plus simple : prends tes relevés de compte des trois derniers mois et fais la moyenne. Pas ce que tu penses dépenser — ce que tu dépenses vraiment. Il y a souvent une surprise.
Sophie pensait dépenser 300 € en courses. En regardant ses relevés : 420 € en moyenne. Différence : 120 € par mois. Sur un an, c’est 1 440 € « disparus ».
3. Ce que tu dois (tes dettes)
Note tous les crédits en cours : crédit immobilier, crédit voiture, crédit à la consommation, découvert bancaire, dettes envers la famille, achats en plusieurs fois… Pour chaque dette, note trois choses : le montant total restant dû, la mensualité, et le taux d’intérêt si tu le connais.
Pas de honte ici. Une dette, c’est de l’information. C’est neutre. Ce qui compte, c’est de savoir ce qu’on doit, à qui, et combien ça coûte chaque mois.
4. Ce que tu as mis de côté (ton épargne)
Combien as-tu d’argent disponible si tu en as besoin demain ? Livret A, compte épargne, assurance-vie, PEL, épargne retraite… Note les montants. Si c’est zéro, note zéro. C’est un point de départ, pas un verdict.
La formule magique (et toute simple)
Une fois que tu as rempli tes quatre cases, fais ce calcul :
Revenus − Dépenses fixes − Dépenses variables = Reste à vivre
Ce « reste à vivre », c’est l’argent qui reste à la fin du mois avant que tu décides quoi en faire. C’est ton matériau brut.
Trois situations possibles :
- Reste à vivre positif : il reste quelque chose. C’est avec ça qu’on va travailler — rembourser des dettes, épargner, investir.
- Reste à vivre à zéro : tout part, rien ne reste. Tu ne t’appauvriss pas mais tu ne construis rien non plus. Il y a des leviers à actionner.
- Reste à vivre négatif : tu dépenses plus que tu ne gagnes. Ça crée du découvert, des dettes qui s’accumulent. C’est inconfortable à voir, mais c’est la première information dont tu as besoin pour agir.
Sophie a fait le calcul : 2 000 € de revenus, 1 650 € de dépenses. Il lui reste 350 €. Elle ne le savait pas. Elle pensait « ne pas avoir d’argent ». En réalité, elle avait 350 € par mois qui partaient sans direction précise.
Comment faire ce bilan sans se noyer
Tu n’as pas besoin d’un logiciel compliqué. Tu n’as pas besoin d’être comptable. Voici la méthode en trois étapes concrètes :
Étape 1 — Réunis tes documents. Rassemble tes relevés de compte des trois derniers mois (tu peux les télécharger depuis ton espace bancaire en ligne), tes contrats de crédit si tu en as, et tes bulletins de salaire. Vingt minutes maxi.
Étape 2 — Remplis le tableau. Prends une feuille de papier ou ouvre un tableur. Crée quatre colonnes : Revenus / Dépenses fixes / Dépenses variables / Épargne & Dettes. Remplis chaque colonne avec les montants réels que tu as trouvés dans tes relevés. Pas ce que tu voudrais, ce que c’est.
Étape 3 — Fais le calcul. Applique la formule. Note le résultat. Respire.
Une astuce importante : si tu vois une dépense qui te surprend (un abonnement que tu avais oublié, des frais bancaires élevés, des achats qui s’accumulent dans une catégorie), ne te juge pas. Contente-toi de noter. L’analyse vient après. Là, tu observes.
Ce bilan, je te recommande de le refaire tous les trois mois au début. Comme un médecin qui prend ta tension : régulièrement, sans drame, pour voir l’évolution.
Ce qu’on a vu
Dans cet épisode, on a posé les fondations de toute la série :
- Ta vie financière tient dans quatre cases : revenus, dépenses, dettes, épargne.
- Le reste à vivre (revenus moins dépenses) est l’indicateur central de ta santé financière.
- Un bilan financier personnel se fait avec tes relevés de compte, un tableau simple, et trente minutes de concentration — pas besoin de diplôme ni de logiciel.
- La règle d’or : observer sans juger. Ce bilan, c’est de l’information, pas une condamnation.
Si tu fais une seule chose après avoir lu cet épisode : prends tes relevés des trois derniers mois et calcule ton reste à vivre réel. Juste ça. Le reste viendra.
Demain
Tu as maintenant une image claire de ta situation. Mais une question reste peut-être en suspens : pourquoi est-ce qu’on en arrive là ? Pourquoi est-ce que beaucoup de femmes — intelligentes, capables, débrouillardes — se retrouvent à ne pas savoir exactement où va leur argent ?
Dans l’épisode 2, on va explorer les vraies raisons derrière ça. Et spoiler : ce n’est pas une question de volonté ou d’intelligence. C’est bien plus profond, bien plus intéressant — et surtout, bien plus transformateur à comprendre.
Valide tes acquis
Les questions des jeux viennent des épisodes que tu viens de lire. Choisis ton arène :
Cet article a été rédigé avec l’aide d’une intelligence artificielle. Il est informatif et ne constitue ni un conseil médical, ni un conseil juridique, ni un conseil en investissement.