Feuilleton · Mon argent, ma liberté : 10 étapes pour reprendre le pouvoir sur tes finances / Épisode 2
Ce n'est pas ta faute (par contre c'est ta responsabilité) : les vraies raisons pour lesquelles tu ne sais pas gérer ton argent
28 octobre 2026
Précédemment
Dans l’épisode 1, on a fait le bilan sans filtre : revenus, dépenses, dettes, épargne. On a posé les chiffres sur la table, sans honte. Tu sais maintenant exactement d’où tu pars. C’est le point de départ indispensable de toute cette série.
Aujourd’hui, on remonte plus loin. Avant de changer quelque chose, il faut comprendre pourquoi c’est comme ça. Et la réponse est souvent là où on ne la cherche pas.
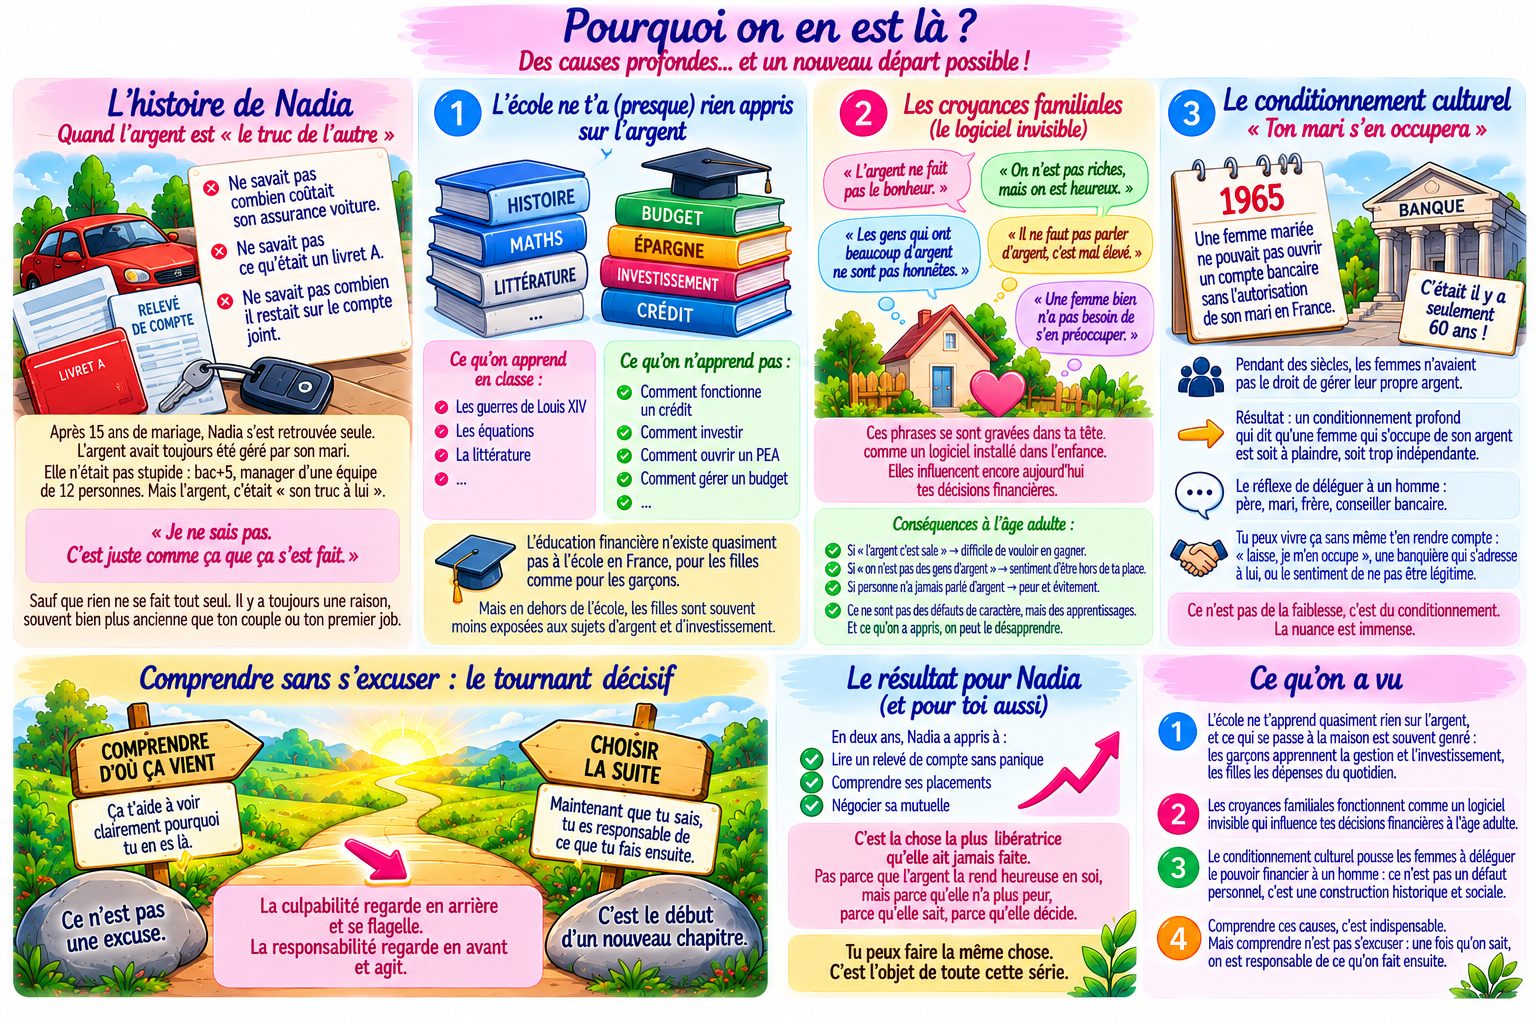
Il y a quelques années, une femme de 38 ans — appelons-la Nadia — m’a dit quelque chose qui m’est resté en tête. Elle venait de se séparer après quinze ans de mariage. Son mari avait toujours géré les finances. Quand elle s’est retrouvée seule, elle ne savait pas combien coûtait son assurance voiture. Elle ne savait pas ce qu’était un livret A. Elle ne savait même pas combien il restait sur leur compte joint.
Elle n’était pas stupide. Elle avait un bac+5. Elle managait une équipe de douze personnes. Mais l’argent, c’était « son truc à lui ».
Quand je lui ai demandé comment elle en était arrivée là, elle a répondu : « Je ne sais pas. C’est juste comme ça que ça s’est fait. »
Sauf que rien ne « se fait » tout seul. Il y a toujours une raison. Et cette raison, elle est souvent bien plus ancienne que ton couple, ton premier job, ou ta première facture impayée.
Ce que l’école t’a (ou ne t’a pas) appris
Commençons par le plus évident : l’éducation financière n’existe quasiment pas à l’école en France. Ni pour les filles, ni pour les garçons, d’ailleurs. On apprend les guerres de Louis XIV mais pas comment fonctionne un crédit à la consommation. On fait des équations du second degré mais pas comment ouvrir un Plan d’Épargne en Actions.
Mais là où ça devient genré, c’est dans ce qui se passe en dehors de l’école.
Dans beaucoup de familles, c’est le père ou le grand-père qui gère le budget, fait les placements, discute d’argent avec les fils. Les filles, elles, apprennent à « bien gérer la maison » — c’est-à-dire les courses, les repas, les fournitures scolaires. Ce n’est pas la même chose que gérer un patrimoine.
Ce n’est pas une théorie. Des études le confirment. Une enquête de l’OCDE montre que les filles ont globalement de moins bonnes compétences financières que les garçons dès l’adolescence — non pas parce qu’elles seraient moins intelligentes, mais parce qu’on leur expose moins les sujets d’argent, d’investissement, de risque calculé.
Le message implicite qu’on t’a transmis, sans te le dire franchement : l’argent sérieux, c’est pour les hommes.
Les croyances familiales : ce qu’on t’a dit sans te le dire
Maintenant, ferme les yeux une seconde. Souviens-toi de ce qu’on disait de l’argent dans ta famille quand tu étais petite.
- « L’argent ne fait pas le bonheur. »
- « On n’est pas riches, mais on est heureux. »
- « Les gens qui ont beaucoup d’argent ne sont pas honnêtes. »
- « Il ne faut pas parler d’argent, c’est mal élevé. »
- « Une femme bien n’a pas besoin de s’en préoccuper. »
Ces phrases — qu’on t’a dites en direct, ou que tu as absorbées en écoutant les adultes parler — se sont gravées dans ta tête. Elles fonctionnent comme un logiciel installé dans ton cerveau quand tu avais 6, 8, 10 ans. Un logiciel que tu n’as jamais choisi, jamais validé, mais qui tourne encore aujourd’hui.
Concrètement, voilà ce que ça donne à l’âge adulte :
Si tu as entendu « l’argent c’est sale », tu auras peut-être du mal à te permettre de vouloir en gagner beaucoup. Inconsciemment, être riche te semblera moralement suspect.
Si tu as entendu « on n’est pas des gens d’argent », tu te sentiras peut-être « hors de ta place » dès que tu essaieras d’investir ou d’épargner sérieusement.
Si personne n’a jamais parlé d’argent chez toi, tu en auras simplement peur, parce que le silence autour d’un sujet dit toujours : c’est dangereux, n’y touche pas.
Ces croyances ne sont pas des défauts de caractère. Ce sont des apprentissages. Et ce qu’on a appris, on peut le désapprendre.
Le conditionnement culturel : « ton mari s’en occupera »
On peut aussi regarder la chose à une échelle plus large. Pendant des siècles — et encore aujourd’hui dans beaucoup de contextes — les femmes n’avaient légalement pas le droit de gérer leur propre argent. En France, une femme mariée ne pouvait pas ouvrir un compte bancaire sans l’autorisation de son mari avant… 1965. C’était il y a soixante ans. Nos mères, nos grand-mères, ont grandi dans ce monde-là.
Ce n’est pas de l’histoire ancienne. C’est de la mémoire familiale.
Le résultat, c’est un conditionnement profond qui dit : une femme qui s’occupe de son argent, c’est soit qu’elle est seule (et donc à plaindre), soit qu’elle est trop indépendante (et donc menaçante). La femme « normale » délègue ça à un homme — père, mari, frère, conseiller bancaire.
Tu as peut-être vécu ça dans ta propre vie, sans même t’en rendre compte. Le compagnon qui dit « laisse, je m’en occupe » et toi qui souffles de soulagement parce que tu n’as pas à y penser. La banquière qui s’adresse à lui plutôt qu’à toi quand vous venez ensemble souscrire un crédit. Le réflexe de laisser les décisions importantes à quelqu’un d’autre parce que quelque part, tu penses ne pas être légitime.
Ce n’est pas de la faiblesse. C’est du conditionnement. La nuance est immense.
Comprendre sans s’excuser : le tournant décisif
Voilà le moment le plus important de cet épisode.
Tout ce qu’on vient de voir — l’éducation genrée, les croyances familiales, le conditionnement culturel — explique où tu en es. Ça t’aide à comprendre pourquoi tu as évité les sujets financiers, pourquoi tu as délégué, pourquoi tu te sens incompétente face à un relevé bancaire.
Mais comprendre n’est pas excuser.
Parce que maintenant, tu sais. Et le fait de savoir change tout. Tu ne peux plus dire « c’est juste comme ça que ça s’est fait ». Tu peux dire : « voilà ce qui m’a amenée là, et voilà ce que je choisis de faire maintenant. »
C’est ça, la responsabilité. Pas la culpabilité — la culpabilité regarde en arrière et se flagelle. La responsabilité regarde en avant et agit.
Nadia, dont je te parlais au début, a mis deux ans à reconstruire sa relation à l’argent. Elle a appris à lire un relevé de compte sans panique, à comprendre ses placements, à négocier sa mutuelle. Elle dit aujourd’hui que c’est la chose la plus libératrice qu’elle ait jamais faite. Pas parce que l’argent la rend heureuse en soi — mais parce qu’elle n’a plus peur. Parce qu’elle sait. Parce qu’elle décide.
Tu peux faire la même chose. C’est l’objet de toute cette série.
Ce qu’on a vu
- L’école ne t’apprend quasiment rien sur l’argent — et ce qui se passe à la maison est souvent genré : les garçons apprennent la gestion et l’investissement, les filles apprennent les dépenses du quotidien.
- Les croyances transmises dans l’enfance (« l’argent c’est sale », « on n’est pas des gens d’argent ») fonctionnent comme un logiciel invisible qui influence tes décisions financières à l’âge adulte.
- Le conditionnement culturel pousse les femmes à déléguer le pouvoir financier à un homme — ce n’est pas un défaut personnel, c’est une construction historique et sociale.
- Comprendre ces causes, c’est indispensable. Mais comprendre n’est pas s’excuser : une fois qu’on sait, on est responsable de ce qu’on fait ensuite.
Demain
On vient d’identifier d’où viennent les blocages. Dans l’épisode 3, on va les regarder en face, une par une. Parce qu’il y a des phrases que tu te répètes peut-être tous les jours — « l’argent c’est trop compliqué pour moi », « ce n’est pas féminin d’être riche », « je n’ai pas la tête à ça » — et ces phrases te coûtent littéralement une fortune. On va mesurer leur impact réel sur tes décisions, et je t’apporterai un exercice concret de reprogrammation mentale. C’est l’épisode qui fait souvent le plus d’effet. À demain.
Valide tes acquis
Les questions des jeux viennent des épisodes que tu viens de lire. Choisis ton arène :
Cet article a été rédigé avec l’aide d’une intelligence artificielle. Il est informatif et ne constitue ni un conseil médical, ni un conseil juridique, ni un conseil en investissement.