Feuilleton · Mon argent, ma liberté : 10 étapes pour reprendre le pouvoir sur tes finances / Épisode 3
Tes croyances limitantes sur l'argent te coûtent une fortune
29 octobre 2026
Précédemment
Dans l’épisode 1, on a fait le bilan sans filtre : revenus, dépenses, dettes, épargne — une radiographie honnête de ta situation pour savoir exactement d’où tu pars. Dans l’épisode 2, on a exploré pourquoi tu te retrouves là : éducation genrée, croyances familiales, injonction culturelle à déléguer le pouvoir financier. On a compris sans excuser.
Aujourd’hui, on va un cran plus loin : on traque les croyances toxiques qui sabotent tes finances en silence — et on les reprogramme.
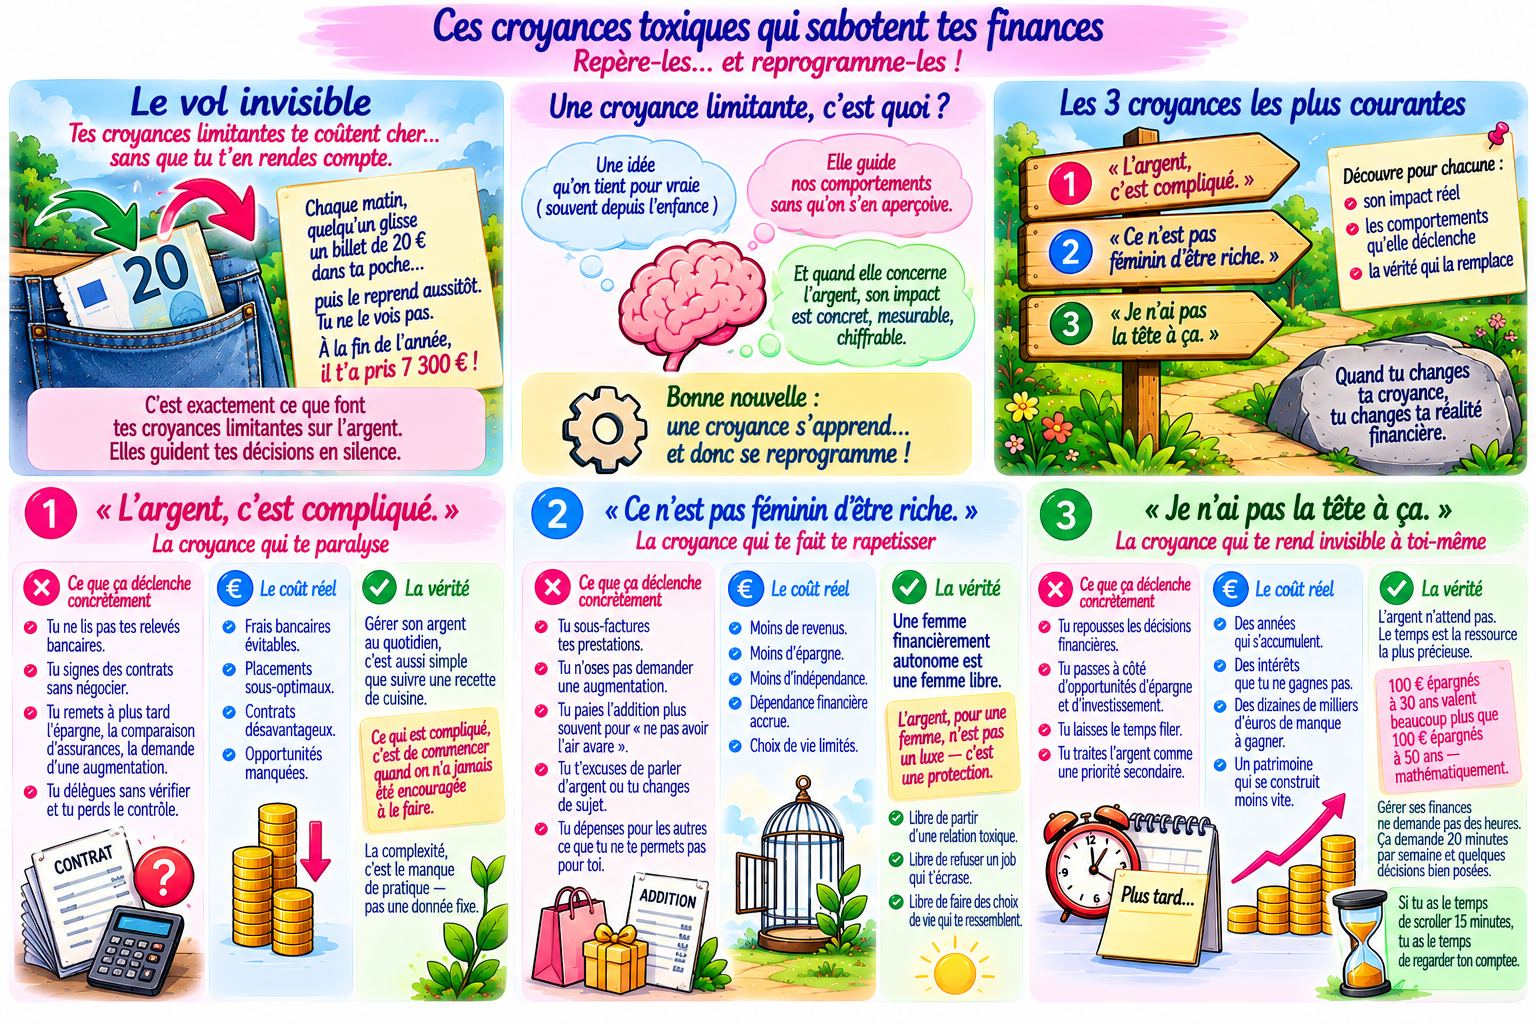
Imagine que quelqu’un glisse chaque matin dans ta poche un billet de 20 euros, puis le reprend aussitôt. Tu ne le vois pas faire. Tu ne t’en rends pas compte. Mais à la fin de l’année, il t’a pris 7 300 euros.
C’est exactement ce que font tes croyances limitantes sur l’argent.
Une croyance limitante, c’est une idée qu’on tient pour vraie, qu’on a reçue ou construite souvent dans l’enfance, et qui guide nos comportements sans qu’on s’en aperçoive. Elle n’est pas écrite sur un panneau. Elle chuchote, discrètement, à chaque décision que tu prends.
Et quand la croyance concerne l’argent, son impact est concret, mesurable, chiffrable.
“L’argent, c’est compliqué” — la croyance qui te paralyse
Cette phrase, tu l’as peut-être entendu dire par ta mère, ton père, une prof. Ou peut-être que tu t’es retrouvée un jour face à un relevé bancaire ou à une feuille d’impôts et tu as conclu : je ne comprends pas, donc c’est compliqué, donc ce n’est pas pour moi.
Le problème, c’est ce que cette croyance déclenche ensuite dans ton comportement réel :
- Tu ne lis pas tes relevés bancaires (puisque tu ne comprendrais pas de toute façon).
- Tu signes des contrats sans négocier (trop compliqué à comprendre).
- Tu remets à plus tard l’ouverture d’un livret d’épargne, la comparaison d’assurances, la demande d’une augmentation.
- Tu délègues sans vérifier — à une banque, à un conjoint, à un comptable — et tu perds le contrôle.
Résultat concret : des frais bancaires que tu aurais pu éviter, des placements sous-optimaux, des contrats désavantageux que tu as acceptés sans broncher.
La vérité : gérer son argent au quotidien, ce n’est pas plus compliqué que suivre une recette de cuisine. Ce qui est compliqué, c’est de commencer quand on n’a jamais été encouragée à le faire. La complexité, c’est le manque de pratique — pas une donnée fixe.
“Ce n’est pas féminin d’être riche” — la croyance qui te fait te rapetisser
Celle-là est plus sournoise parce qu’on ne la dit jamais directement. Elle se glisse dans des petites phrases comme “elle a bien fait un beau mariage”, “heureusement qu’elle a trouvé quelqu’un pour s’occuper de ça”, ou dans les regards gênés quand une femme parle ouvertement de son salaire, de ses investissements, de son patrimoine.
Le message implicite que beaucoup de femmes ont absorbé : une femme qui gagne beaucoup, qui gère son argent avec assurance, qui refuse de payer trop cher, qui négocie — c’est agressif, matérialiste, peu sympathique.
Et parce qu’on veut être aimées, on se rapetisse.
Ce que ça donne concrètement :
- Tu sous-factures tes prestations en tant qu’indépendante (ou tu n’oses pas demander une augmentation).
- Tu paies l’addition plus souvent que les autres pour “ne pas avoir l’air avare”.
- Tu t’excuses de parler d’argent ou tu changes de sujet quand ça arrive.
- Tu dépenses pour les autres ce que tu ne te permets pas pour toi.
La vérité : une femme financièrement autonome est une femme libre. Libre de partir d’une relation toxique, de refuser un job qui l’écrase, de faire des choix de vie qui lui ressemblent. L’argent, pour une femme, n’est pas un luxe — c’est une protection.
“Je n’ai pas la tête à ça” — la croyance qui te rend invisible à toi-même
Celle-là arrive souvent dans les périodes chargées : enfants en bas âge, boulot prenant, vie de famille intense. Et elle dit : tu as d’autres priorités, l’argent peut attendre.
Sauf que l’argent, lui, n’attend pas. Les frais continuent. Les opportunités d’épargne passent. Les années s’accumulent. Et quand tu finiras par “avoir la tête à ça”, tu auras perdu du temps que tu ne rattraperas pas.
En matière d’épargne et d’investissement, le temps est la ressource la plus précieuse qui soit. 100 euros épargnés à 30 ans valent beaucoup plus que 100 euros épargnés à 50 ans — mathématiquement, pas symboliquement.
“Ne pas avoir la tête à ça” pendant 10 ans peut représenter des dizaines de milliers d’euros de manque à gagner. Ce n’est pas une métaphore. C’est du calcul.
La vérité : gérer ses finances ne demande pas des heures. Ça demande 20 minutes par semaine et quelques décisions bien posées. Si tu as le temps de scroller 15 minutes sur ton téléphone, tu as le temps de regarder ton compte.
L’exercice de reprogrammation : remplace, ne supprime pas
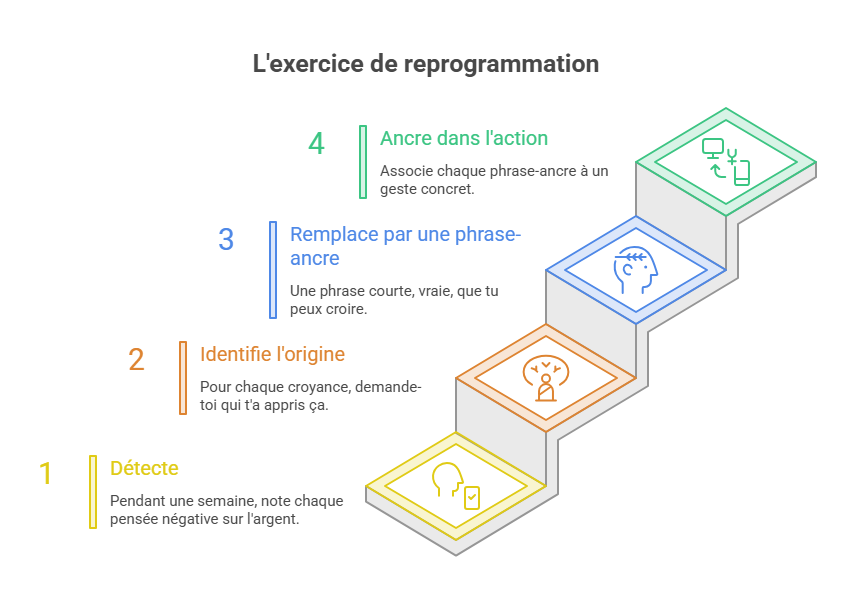
Inutile de te dire “arrête de penser ça” — ça ne fonctionne pas. Le cerveau n’efface pas une croyance, il en construit une nouvelle par-dessus. Voici comment faire :
Étape 1 — Détecte. Pendant une semaine, note sur ton téléphone chaque fois que tu penses ou dis quelque chose de négatif sur l’argent. Sans te juger. Juste observer.
Étape 2 — Identifie l’origine. Pour chaque croyance notée, pose-toi cette question : qui m’a appris ça ? Dans quelle situation ai-je décidé que c’était vrai ? Souvent, tu verras que c’est une conclusion tirée d’un événement précis — pas une vérité universelle.
Étape 3 — Remplace par une phrase-ancre. Une phrase courte, vraie (pas un mensonge positif), que tu peux croire.
Quelques exemples :
- “L’argent c’est compliqué” → “L’argent ça s’apprend, et j’apprends chaque jour.”
- “Ce n’est pas féminin d’être riche” → “Mon autonomie financière, c’est ma liberté.”
- “Je n’ai pas la tête à ça” → “20 minutes par semaine, c’est suffisant pour commencer.”
Étape 4 — Ancre dans l’action. Une croyance nouvelle sans action reste un vœu pieux. Associe chaque phrase-ancre à un geste concret : lire un relevé, regarder son solde, transférer 10 euros sur un livret. L’action, même minuscule, prouve au cerveau que la nouvelle croyance est réelle.
Ce qu’on a vu
Nos croyances sur l’argent ne sont pas des opinions inoffensives — elles guident nos comportements réels et ont des conséquences financières mesurables. Trois croyances particulièrement coûteuses : “l’argent c’est compliqué” (qui mène à la paralysie et à la délégation aveugle), “ce n’est pas féminin d’être riche” (qui pousse à se rapetisser, sous-facturer, payer pour les autres), et “je n’ai pas la tête à ça” (qui fait perdre des années d’épargne et d’opportunités). Pour les déloger : détecter, identifier leur origine, les remplacer par une phrase-ancre vraie, et ancrer la nouvelle croyance dans une action concrète.
Demain
On sait maintenant d’où on part, pourquoi on en est là, et quelles pensées sabotent nos décisions. Dans l’épisode 4, on passe aux comportements — ces 7 pièges financiers dans lesquels les femmes tombent sans s’en rendre compte : les dépenses émotionnelles, la générosité qui s’oublie elle-même, l’évitement des relevés… Certains te reconnaîtront immédiatement. Et comprendre le mécanisme, c’est déjà en sortir à moitié.
Valide tes acquis
Les questions des jeux viennent des épisodes que tu viens de lire. Choisis ton arène :
Cet article a été rédigé avec l’aide d’une intelligence artificielle. Il est informatif et ne constitue ni un conseil médical, ni un conseil juridique, ni un conseil en investissement.