Feuilleton · Mon argent, ma liberté : 10 étapes pour reprendre le pouvoir sur tes finances / Épisode 4
Les 7 pièges financiers dans lesquels les femmes tombent sans s'en rendre compte
30 octobre 2026
Précédemment
Dans les épisodes 1 et 2, on a posé un regard honnête sur ta situation financière réelle et on a compris pourquoi cette situation n’est pas une question de nullité ou de paresse — mais de conditionnement. Dans l’épisode 3, on a démonté les croyances toxiques qui t’empêchent d’agir. Aujourd’hui, on passe à la pratique : les comportements concrets qui font saigner ton compte en banque, souvent à ton insu.
Il y a des trous dans ton budget que tu ne comprends pas. Des mois où tu te demandes « mais où est passé l’argent ? ». Des décisions financières que tu prends en pilote automatique et qui, mises bout à bout, te coûtent des milliers d’euros par an.
Ces comportements ont un nom. Et les nommer, c’est déjà commencer à en sortir.
Piège n°1 : la dépense émotionnelle (acheter pour ressentir quelque chose)
Tu as eu une mauvaise journée. Tu es stressée, fatiguée, vexée ou simplement vide. Et là, presque sans réfléchir, tu commandes quelque chose en ligne, tu entres dans une boutique, tu te fais livrer un repas qui coûte trois fois trop cher.
Ce n’est pas de la faiblesse. C’est de la chimie. L’achat déclenche une petite dose de dopamine — la molécule du plaisir. Le cerveau retient que « acheter = se sentir mieux ». Et il recommence.
Le problème : le soulagement dure vingt minutes. La dépense, elle, reste sur le relevé.
Comment l’identifier : tu achètes souvent des choses que tu n’utilises pas, tu fais des achats le soir ou en période de stress, tu ressens de la honte après avoir payé.
Ce qui aide : avant d’acheter, pose-toi une question simple — de quoi ai-je vraiment besoin là maintenant ? Parfois la réponse est : dormir, appeler une amie, boire un verre d’eau. Pas un pull de plus.
Piège n°2 : sous-facturer son travail (être la première à brader sa valeur)
Tu proposes un tarif, et tu entends une petite voix intérieure dire : « C’est peut-être trop cher. Et si elle trouvait moins cher ailleurs ? Et si je perdais la cliente ? » Alors tu baisses. Ou tu ajoutes des prestations gratuitement. Ou tu passes deux heures de plus sans le facturer.
Résultat : tu travailles beaucoup, tu gagnes peu, et tu accumules de la rancœur.
Ce piège est particulièrement répandu chez les femmes indépendantes, les freelances, les entrepreneures. Les études le confirment : à compétences égales, les femmes fixent des tarifs en moyenne 20 % inférieurs à ceux des hommes dans les mêmes secteurs.
Exemple concret : Sophie est graphiste. Elle facture 400 € une identité visuelle complète. Son homologue masculin dans la même ville facture 750 €. Les deux ont cinq ans d’expérience. La différence ? Lui n’a pas demandé la permission d’être payé à sa valeur.
Ce qui aide : calcule ton tarif horaire réel (temps travaillé divisé par ce que tu encaisses). Si tu tombes sous le SMIC net, c’est qu’il y a un problème de prix — pas de talent.
Piège n°3 : la générosité excessive (se mettre en dernier)
Tu prêtes de l’argent que tu n’as pas. Tu payes pour les autres au restaurant parce que tu ne veux pas que ça crée un malaise. Tu offres des cadeaux trop chers. Tu aides ta sœur, ta meilleure amie, ta mère, même quand ton propre compte est dans le rouge.
La générosité est une belle valeur. Mais quand elle se fait au détriment de ta propre stabilité, ce n’est plus de la générosité — c’est de l’auto-sabotage déguisé en altruisme.
Derrière ce piège, il y a souvent une peur : la peur d’être perçue comme égoïste, froide, avare. Comme si avoir de l’argent et en garder était quelque chose dont il fallait s’excuser.
Ce qui aide : applique la règle de l’avion. Dans un avion, on te dit de mettre ton masque à oxygène avant d’aider les autres. Pas parce que tu es égoïste — mais parce qu’une personne inconsciente ne peut aider personne. Ta stabilité financière est ton masque à oxygène.
Piège n°4 : l’évitement des relevés bancaires (ce qu’on ne voit pas ne peut pas faire mal)
Tu laisses les e-mails de ta banque non lus. Tu glisses les courriers sous une pile de papiers. Tu évites de regarder ton solde parce que tu as peur de ce que tu vas trouver.
C’est l’un des pièges les plus communs et les plus dévastateurs. Parce que ce qu’on n’affronte pas ne disparaît pas — il grossit.
L’évitement crée une dette d’information : tu prends des décisions financières sans données réelles. Tu dépenses en espérant que ça va, tu évites d’épargner parce que de toute façon « ça sert à rien », tu subis des frais que tu n’as jamais remarqués.
Exemple concret : Leïla n’avait pas regardé ses abonnements depuis deux ans. Quand elle a enfin ouvert ses relevés, elle a trouvé 11 abonnements actifs — dont 4 qu’elle avait complètement oubliés. 87 € par mois partis en fumée. Plus de 1 000 € par an.
Ce qui aide : fixe-toi un rendez-vous hebdomadaire de dix minutes avec ton compte. Pas pour te juger — pour être informée. L’information, c’est du pouvoir.
Piège n°5 : la dépendance financière à un partenaire (déléguer pour ne plus avoir à y penser)
Il gère les comptes. Il fait les virements. Il choisit les placements. Et toi, tu t’en remets à lui parce que « c’est plus simple », parce qu’il s’y connaît mieux, parce que tu lui fais confiance.
Le problème n’est pas la confiance. Le problème, c’est l’ignorance volontaire dans laquelle on s’installe. Le jour où la relation prend fin — séparation, décès, maladie — tu te retrouves face à une réalité financière que tu ne comprends pas, avec des outils que tu n’as jamais appris à utiliser.
C’est l’un des facteurs les plus documentés de pauvreté féminine après 50 ans.
Ce qui aide : même dans un couple fonctionnel et confiant, connais tes chiffres. Sais-tu ce que vous avez en épargne ? Ce que vous devez encore sur le crédit ? Quels sont vos revenus nets à toi et à lui ? Si tu ne sais pas répondre, commence là.
Piège n°6 : l’achat de validation sociale (dépenser pour exister aux yeux des autres)
Le sac qui coûte deux fois ton loyer. Les vacances instagrammables au-dessus de tes moyens. La voiture que tu n’avais pas besoin de changer mais dont le modèle était « mieux ». Les vêtements de marque pour aller au supermarché.
On achète parfois non pas pour soi — mais pour envoyer un signal aux autres. Je réussis. Je vaux quelque chose. Regardez.
Ce piège est alimenté par les réseaux sociaux et une injonction culturelle très forte faite aux femmes : paraître. Il est aussi très coûteux, parce qu’il n’est jamais rassasié. Il y aura toujours quelqu’un avec un sac plus grand.
Ce qui aide : demande-toi, avant chaque achat important — est-ce que je l’achèterais si personne ne pouvait le voir ?
Piège n°7 : reporter les décisions financières à « plus tard » (attendre d’être prête)
« Je m’occupe de mon épargne quand j’aurai un meilleur salaire. » « Je règle mes dettes quand j’aurai plus de marge. » « Je regarde mes finances quand les enfants seront grands. »
Le « plus tard » financier est un luxe que tu ne peux pas te payer. Chaque année d’inaction a un coût réel : des intérêts qui s’accumulent sur les dettes, une épargne qui ne grossit pas, des opportunités manquées.
Une femme qui commence à épargner 50 € par mois à 30 ans aura, à 60 ans, environ deux fois plus qu’une femme qui commence à 40 ans avec la même somme — grâce aux intérêts composés. Deux fois plus, pour le même effort.
Le bon moment, c’est maintenant. Pas quand tu seras prête. Parce que « prête », on ne l’est jamais vraiment — on le devient en faisant.
Ce qu’on a vu
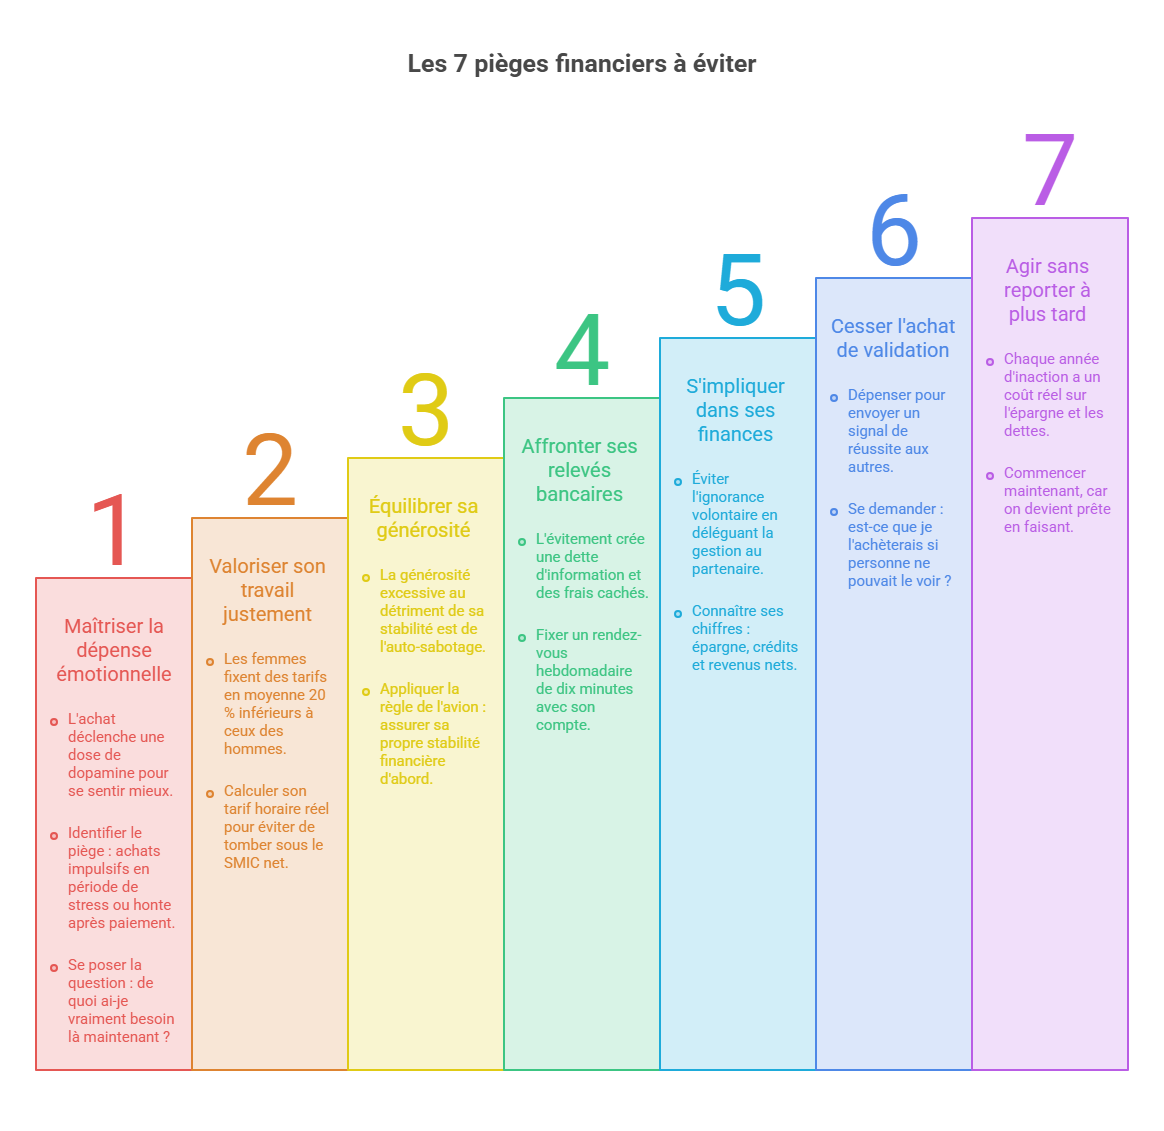
Sept pièges, sept comportements qui sabotent ta liberté financière sans bruit : les achats pour gérer tes émotions, la sous-facturation de ton travail, la générosité qui te met à sec, les relevés qu’on n’ose pas regarder, la dépendance à un partenaire, les achats pour être vue, et le report permanent à plus tard. Aucun de ces pièges n’est une fatalité. Tous ont une sortie — et maintenant tu les connais.
Demain
Dans l’épisode 5, on va parler d’un syndrome que beaucoup de femmes ont sans le savoir — et qui explique une grande partie de ces pièges. Il a un nom de conte de fées, mais ses conséquences sont bien réelles : le syndrome de Cendrillon. Attendre d’être sauvée. Minimiser ses revenus. Vivre dans l’espoir qu’une sécurité extérieure va arriver. Un épisode qui peut faire un peu mal à lire — mais qui libère vraiment.
Valide tes acquis
Les questions des jeux viennent des épisodes que tu viens de lire. Choisis ton arène :
Cet article a été rédigé avec l’aide d’une intelligence artificielle. Il est informatif et ne constitue ni un conseil médical, ni un conseil juridique, ni un conseil en investissement.