Feuilleton · Mon argent, ma liberté : 10 étapes pour reprendre le pouvoir sur tes finances / Épisode 5
Le syndrome de Cendrillon et l'argent : attendre le prince plutôt que bâtir son royaume
31 octobre 2026
Précédemment
Dans les quatre premiers épisodes, on a fait un bilan honnête de notre situation financière, compris pourquoi personne ne nous a vraiment appris à gérer l’argent, identifié nos croyances limitantes les plus toxiques, et passé en revue les sept comportements saboteurs dans lesquels beaucoup d’entre nous tombent sans s’en rendre compte. On a posé les fondations. Aujourd’hui, on va creuser quelque chose de plus profond — et de plus inconfortable.
Il était une fois une femme intelligente, capable, qui gagnait correctement sa vie. Mais quelque part au fond d’elle, elle attendait. Elle attendait que son compagnon prenne les décisions importantes. Elle mettait de côté ses propres projets financiers « pour plus tard, quand on sera installés ». Elle ne savait pas exactement combien elle avait sur son compte épargne — lui s’en occupait. Elle minimisait ses revenus en société (« oh moi, c’est rien de spécial »). Et si on lui avait posé la question directement, elle aurait dit qu’elle se sentait en sécurité.
Cette femme, c’est peut-être toi. C’était peut-être moi. Ce n’est ni une honte, ni une fatalité. Mais c’est urgent d’en parler.
Ce qu’est vraiment le syndrome de Cendrillon
Le terme a été inventé par la psychologue américaine Colette Dowling en 1981. Dans son livre The Cinderella Complex, elle décrivait un phénomène très précis : la peur inconsciente de l’indépendance chez les femmes, et le désir profond — souvent inavoué — d’être prise en charge par quelqu’un de plus fort, plus puissant, plus solide.
Ce n’est pas de la faiblesse. C’est du conditionnement.
Depuis l’enfance, on nous a raconté des histoires où la femme attend. Elle attend dans sa tour, dans sa forêt, dans sa maison avec sa belle-mère. Elle souffre, elle s’adapte, elle supporte — et un jour, quelqu’un vient la sauver. Le prince, le baiser, le château. Fin.
Ces histoires ne sont pas innocentes. Elles programment quelque chose dans le cerveau d’une petite fille : ta sécurité viendra de l’extérieur, pas de toi.
Transposé à l’argent, ça donne ceci : une femme adulte, compétente dans de nombreux domaines, qui remet inconsciemment les clés de sa sécurité financière à un partenaire, une famille, une institution — n’importe quoi d’autre qu’elle-même.
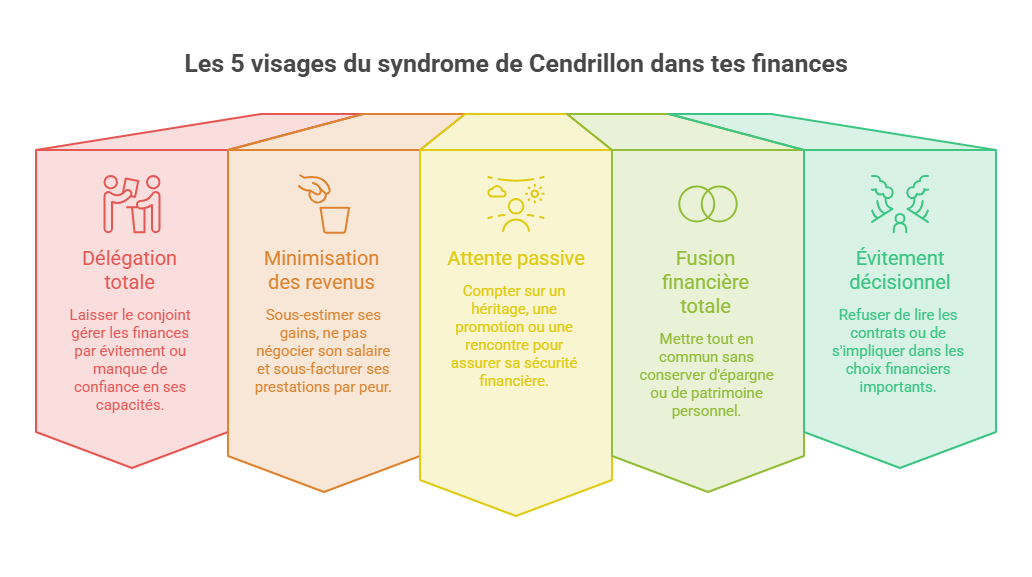
Les 5 visages du syndrome de Cendrillon dans tes finances
Le syndrome de Cendrillon n’arrive pas avec une pancarte. Il se glisse dans des habitudes qui semblent normales, voire raisonnables.
1. « Mon mari gère ça. » Pas parce que tu ne comprends pas — mais parce que tu n’as jamais vraiment essayé, ou parce que ça évite les conflits, ou parce que « lui est meilleur en chiffres ». Résultat : tu ne sais pas exactement ce que vous possédez, ce que vous devez, ce qui est à ton nom. Le jour où le couple se fissure — séparation, décès, maladie — tu te retrouves nue face à une réalité que tu n’as jamais appris à lire.
2. Minimiser ses propres revenus. « Je gagne pas grand-chose » dit la femme qui gagne 2 800 € nets par mois. Elle n’investit pas parce qu’elle pense qu’il faut être riche pour investir. Elle ne négocie pas son salaire parce qu’elle est « déjà contente d’avoir ce poste ». Elle sous-facture ses prestations parce qu’elle a peur qu’on la trouve prétentieuse. Chaque euro qu’elle laisse sur la table, c’est un euro de moins dans son futur royaume.
3. Vivre dans l’attente d’un héritage, d’une promotion tombée du ciel, ou d’une rencontre qui changera tout. L’espoir d’une sécurité extérieure remplace l’action concrète. « Quand j’aurai l’héritage de mamie… », « Quand je rencontrerai quelqu’un de stable… », « Quand j’aurai une meilleure situation… ». Ce « quand » est une prison très confortable.
4. Fusionner ses finances sans filet de sécurité personnel. Mettre tout en commun dès le début d’une relation, sans garder un compte personnel, sans patrimoine propre, sans épargne à son nom. Ce n’est pas de l’amour — c’est de la vulnérabilité déguisée en générosité.
5. Éviter les décisions financières importantes. Refuser de regarder les contrats, laisser le conjoint signer seul, ne pas lire les conditions de son assurance-vie, dire « de toute façon je n’y comprends rien ». L’ignorance choisie est une forme d’abdication.
Ce que ça coûte vraiment — en chiffres, pas en théorie
Voilà ce que personne ne dit franchement : le syndrome de Cendrillon a un prix très précis.
Prenons un exemple concret. Sophie a 35 ans. Elle gagne 2 500 € nets par mois. Elle a toujours laissé son compagnon gérer les finances communes. Elle n’a pas de compte épargne à son nom, pas de plan retraite individuel, pas d’investissement propre. À 40 ans, ils se séparent.
Sophie repart de zéro. Pas de patrimoine personnel. Pas d’historique d’épargne. Pas de connaissances financières. Elle a perdu 5 ans de capitalisation. Si elle avait mis 200 € par mois de côté à 4 % de rendement annuel sur ces 5 ans, elle aurait aujourd’hui environ 13 200 €. Ce n’est pas une fortune — mais c’est un matelas de sécurité. C’est un loyer de caution. C’est la liberté de dire non à un emploi qui ne lui convient pas.
Et ce n’est que l’argent. On ne compte pas le coût émotionnel de la dépendance, le sentiment d’impuissance, la panique de se retrouver seule face aux chiffres.
En France, selon les statistiques, une femme sur deux sera seule à gérer ses finances à un moment de sa vie : veuvage, divorce, séparation, célibat prolongé. Une sur deux. Ce n’est pas du pessimisme — c’est de la préparation.
Passer de Cendrillon à architecte de son royaume
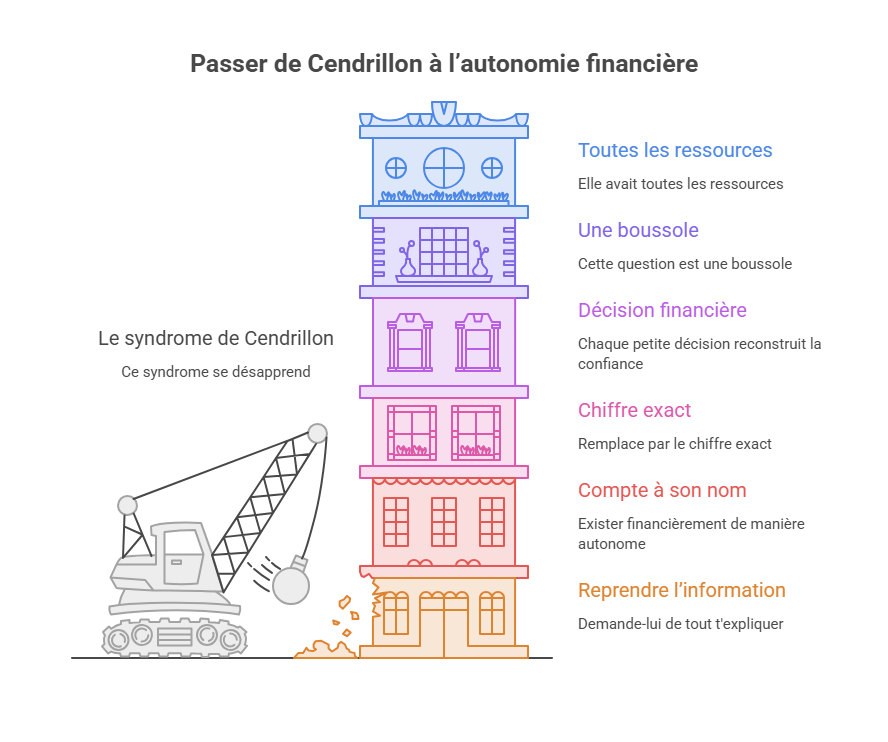
La bonne nouvelle : ce syndrome se désapprend. Concrètement, voici par où commencer dès cette semaine.
Reprends l’information. Si tu as un compte joint, prends rendez-vous — seule — avec ton conseiller bancaire. Demande-lui de tout t’expliquer : l’assurance-vie, le crédit en cours, les placements. Tu as le droit de savoir. Tu as même le devoir de savoir.
Ouvre un compte à ton nom. Pas pour cacher de l’argent. Pour exister financièrement de manière autonome. Y verser même 50 € par mois est un acte de souveraineté.
Arrête de minimiser. La prochaine fois que tu dis « oh moi, je gagne rien de spécial », remplace par le chiffre exact. Pas pour te vanter — pour te rappeler que tu as des ressources réelles à faire travailler.
Prends une décision financière par semaine. Seule. Sans demander validation. Comparer des assurances. Ouvrir un livret A. Lire un contrat. Chaque petite décision reconstruit la confiance en ta propre capacité à gérer.
Pose-toi cette question une fois par mois : « Si demain je devais assumer seule toutes mes finances, qu’est-ce que je ne saurais pas faire ? » Cette question n’est pas anxiogène — elle est une boussole.
Cendrillon était en fait une femme extraordinairement résiliente, qui a survécu à une belle-mère toxique, à des conditions de travail abusives, à un deuil non résolu. Elle avait toutes les ressources. Elle attendait juste qu’on lui dise qu’elle pouvait partir.
Considère cet épisode comme ta citrouille.
Ce qu’on a vu
Aujourd’hui, on a nommé le syndrome de Cendrillon et son impact direct sur les finances : déléguer sa sécurité à un partenaire, minimiser ses revenus, vivre dans l’attente d’un sauveur extérieur, fusionner sans filet, éviter les décisions. On a vu concrètement ce que ça coûte en chiffres et en liberté. Et on a posé les premières actions pour passer de la passivité à la souveraineté financière.
Demain
Maintenant qu’on a compris pourquoi on s’est mises en retrait, il est temps d’apprendre à agir — sans se sentir enfermée. Dans l’épisode 6, on attaque enfin le budget : mais pas le budget austère et punitif qui donne envie de tout plaquer au bout de trois jours. On va trouver la méthode qui te correspond, selon ta personnalité — que tu sois spontanée, angoissée, généreuse ou évitante. La règle 50/30/20, le budget base zéro, les enveloppes virtuelles… On choisit ton outil sur mesure. À demain.
Valide tes acquis
Les questions des jeux viennent des épisodes que tu viens de lire. Choisis ton arène :
Cet article a été rédigé avec l’aide d’une intelligence artificielle. Il est informatif et ne constitue ni un conseil médical, ni un conseil juridique, ni un conseil en investissement.