Feuilleton · Mon argent, ma liberté : 10 étapes pour reprendre le pouvoir sur tes finances / Épisode 6
Apprendre à budgéter sans se sentir en prison : la méthode qui respecte ta personnalité
1 novembre 2026
Précédemment
Dans les cinq premiers épisodes, on a posé les fondations : tu as radiographié ta situation financière, compris pourquoi la gestion de l’argent est souvent un angle mort chez les femmes, identifié tes croyances limitantes et tes comportements saboteurs. L’épisode 5 a mis le doigt sur quelque chose de plus profond encore : cette tendance à attendre une sécurité financière qui viendrait de l’extérieur, plutôt que de la construire soi-même. Maintenant, on passe à l’action.
Aujourd’hui, on parle de budget. Mais pas le budget-prison. Le budget qui te ressemble.
Quand on prononce le mot « budget » devant dix femmes, au moins sept font une grimace. Ça évoque les privations, les tableaux Excel moches, les week-ends à compter ses pièces. Ça évoque aussi une forme de contrôle que personne n’a envie de s’imposer à soi-même.
Mais voilà ce qu’on confond : un budget n’est pas une punition. C’est une boussole. Et comme pour une boussole, ce n’est pas l’outil qui change selon où tu veux aller — c’est la façon dont tu l’utilises qui s’adapte à toi.
Il existe plusieurs méthodes de budgétisation. Certaines sont faites pour les profils très organisés, d’autres pour celles qui détestent les chiffres, d’autres encore pour celles qui ont une relation émotionnelle forte avec l’argent. L’objectif de cet épisode : t’aider à trouver celle qui va coller à ta personnalité, pas à un idéal imaginaire.
Quatre profils, quatre réalités
Avant de parler de méthodes, faisons un petit détour par les profils. Tu te reconnaîtras probablement dans l’un d’eux — ou dans un mélange.
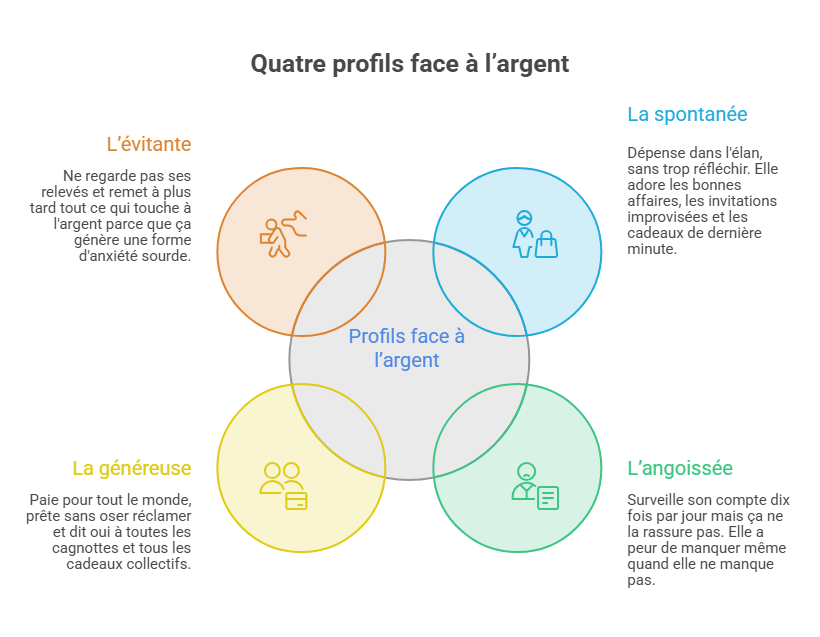
La spontanée dépense dans l’élan, sans trop réfléchir. Elle adore les bonnes affaires, les invitations improvisées, les cadeaux de dernière minute. Elle n’t pas mauvaise gestionnaire par manque d’intelligence, mais par excès de présent. Le lendemain, elle regarde son compte et se demande où est passé l’argent.
L’angoissée surveille son compte dix fois par jour mais ça ne la rassure pas. Elle a peur de manquer même quand elle ne manque pas. Parfois elle bloque sur des petits plaisirs par peur irrationnelle, et d’autres fois elle dépense « pour se calmer ». Son problème n’est pas le budget, c’est le lien émotionnel qu’elle a avec l’argent.
La généreuse est celle qui paie pour tout le monde, qui prête sans oser réclamer, qui dit oui à toutes les cagnottes et tous les cadeaux collectifs. Elle se sent responsable du confort financier des autres avant le sien. On en a parlé en épisode 4 : la générosité au détriment de soi est un piège réel.
L’évitante ne regarde pas ses relevés. Elle ne sait pas ce que coûte son abonnement de salle de sport qu’elle n’utilise plus depuis huit mois. Elle remet à plus tard tout ce qui touche à l’argent parce que ça génère une forme d’anxiété sourde. Éviter lui donne l’impression de contrôle, mais c’est exactement l’inverse.
Ces profils ne sont pas des cases définitives. Ils aident juste à comprendre pourquoi certaines méthodes vont fonctionner pour toi et d’autres te feront décrocher en trois jours.
Les trois méthodes à connaître
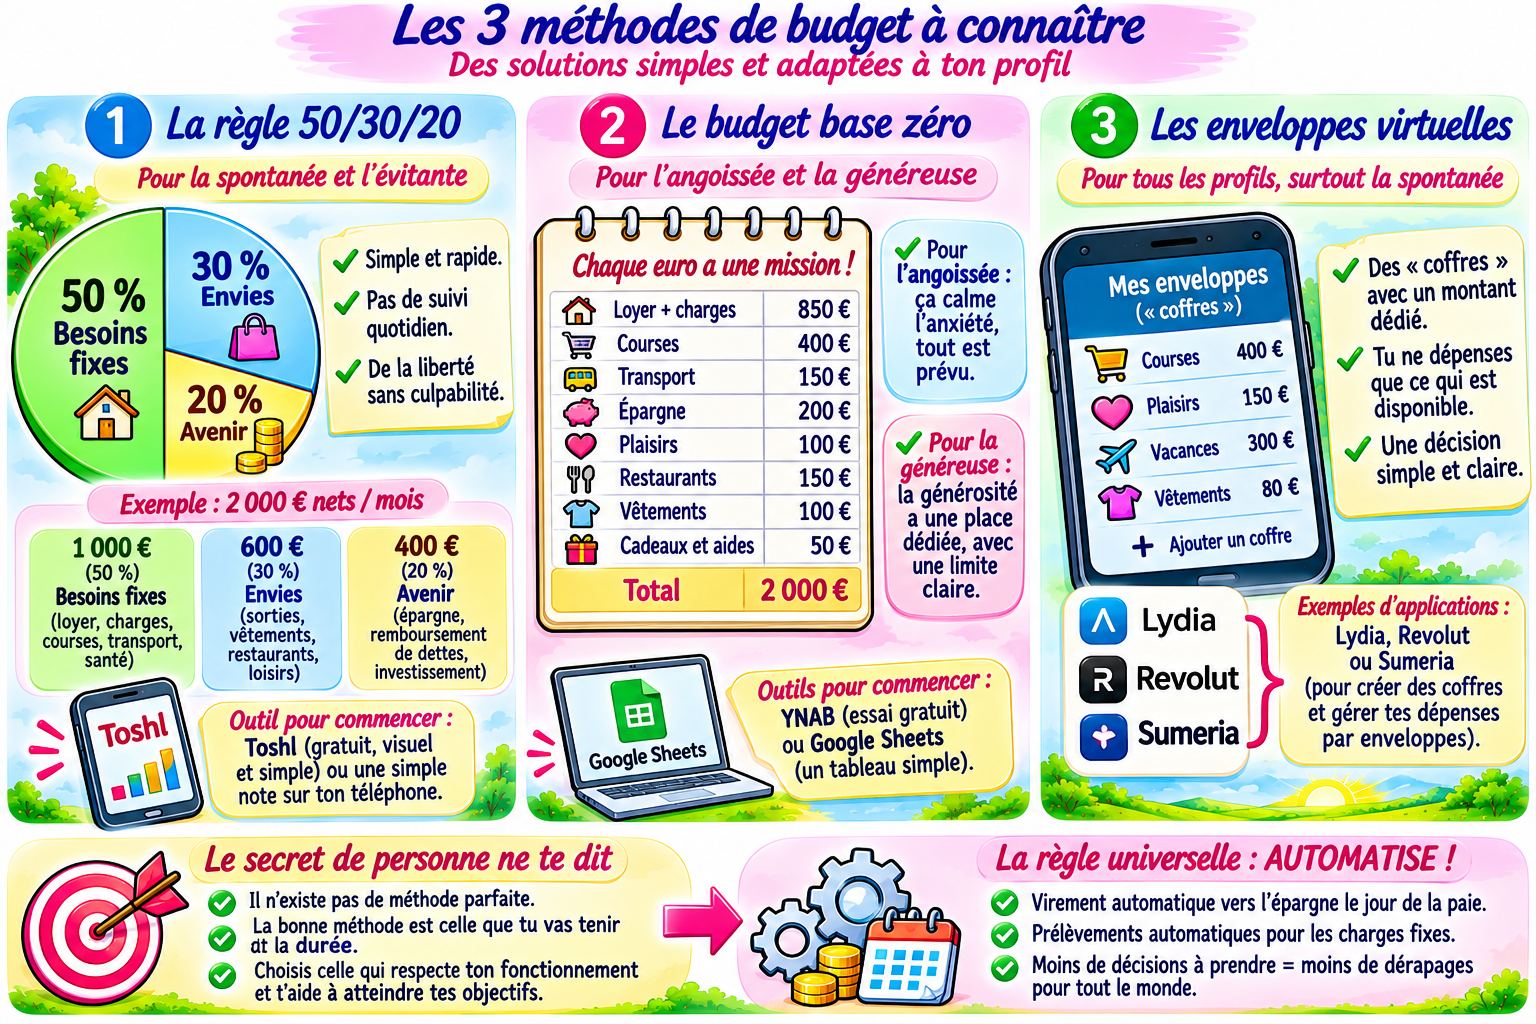
La règle 50/30/20 — Pour la spontanée et l’évitante
C’est la méthode la plus simple qui existe. Tu prends ton revenu net mensuel et tu le découpes en trois parties :
- 50 % pour les besoins fixes : loyer, charges, courses alimentaires, transport, santé.
- 30 % pour les envies : sorties, vêtements, restaurants, loisirs, tout ce qui n’est pas indispensable mais qui rend la vie belle.
- 20 % pour l’avenir : épargne, remboursement de dettes, investissement.
Exemple concret : tu gagnes 2 000 € nets par mois. Tu mets 1 000 € sur les besoins fixes, 600 € sur les plaisirs, 400 € de côté. C’est tout. Pas de case pour chaque sous-catégorie de dépense. Juste trois grandes familles.
Pourquoi ça convient à la spontanée et à l’évitante ? Parce que c’est rapide à mettre en place, il n’y a rien à surveiller au quotidien, et les 30 % « envies » lui donnent une vraie liberté sans culpabilité. Le seul vrai effort : virer automatiquement les 20 % d’épargne le jour de la paie, avant d’avoir le temps de les dépenser.
Outil gratuit pour commencer : une simple note sur ton téléphone avec les trois montants, ou l’application Toshl (gratuite, visuelle, sans prise de tête).
Le budget base zéro — Pour l’angoissée et la généreuse
Ici, chaque euro a une mission. On part du revenu net et on lui attribue une destination jusqu’à arriver à zéro — non pas parce qu’on dépense tout, mais parce qu’on décide à l’avance quoi faire de chaque euro, y compris l’épargne.
Exemple : 2 000 € de revenus = 850 € de loyer + charges + 400 € de courses + 150 € de transport + 200 € d’épargne + 100 € de plaisirs + 150 € de restaurants + 100 € de vêtements + 50 € de cadeaux = 2 000 €. Zéro euro « en attente ».
Pourquoi ça convient à l’angoissée ? Parce que voir chaque euro placé quelque part calme l’anxiété de ne pas savoir. Elle a l’impression de maîtriser, parce qu’elle maîtrise vraiment.
Pourquoi ça convient à la généreuse ? Parce qu’en incluant une ligne « cadeaux et aides » dans son budget, elle peut être généreuse sans culpabiliser — et elle voit clairement quand cette ligne est épuisée pour le mois. La limite devient objective, pas émotionnelle.
Outil gratuit pour commencer : YNAB a une version d’essai gratuite, mais tu peux aussi très bien utiliser Google Sheets avec un tableau à deux colonnes (poste de dépense / montant alloué).
Les enveloppes virtuelles — Pour tous les profils, surtout la spontanée
Historiquement, les enveloppes, c’était littéralement des enveloppes en papier dans lesquelles on mettait du cash pour chaque catégorie de dépenses. Quand l’enveloppe « sorties » était vide, on ne sortait plus. Fin du débat.
Aujourd’hui, plusieurs banques et applications permettent de faire ça virtuellement. Tu ouvres des « sous-comptes » ou des « pots » et tu y affectes des montants dès le début du mois.
Exemple : une application comme Lydia, Revolut ou Sumeria (anciennement Lydia) permet de créer des « coffres » séparés. Tu crées un coffre « courses », un coffre « plaisirs », un coffre « vacances ». Tu y verses les montants décidés. Et tu ne pioches que dans le bon coffre.
L’avantage psychologique est énorme : tu ne vois plus « 1 200 € sur ton compte » et tu te dis que tu peux te payer ce manteau. Tu vois « 80 € dans l’enveloppe vêtements ». La décision est claire.
Le secret que personne ne te dit sur le budget
La méthode parfaite n’existe pas. Ce qui existe, c’est la méthode que tu vas tenir dans la durée. Et celle que tu vas tenir, c’est celle qui ne te demande pas de devenir quelqu’un d’autre.
Si tu es spontanée, une méthode qui te demande de noter chaque dépense en temps réel ne tiendra pas deux semaines. Si tu es angoissée, une méthode trop vague va amplifier ton stress. Le bon budget, c’est celui qui respecte ton fonctionnement tout en t’aidant à avancer vers tes objectifs.
Une règle universelle, quand même : automatise le maximum. Virement automatique vers l’épargne le jour de la paie. Prélèvements automatiques pour les charges fixes. Plus tu enlèves les décisions à prendre, moins tu as de chances de déraper — non pas parce que tu es faible, mais parce que tout le monde l’est face aux décisions répétées.
Ce qu’on a vu
- Le budget n’est pas une punition : c’est un outil de liberté qui doit s’adapter à ta personnalité.
- Il existe quatre profils courants (la spontanée, l’angoissée, la généreuse, l’évitante) qui appellent des approches différentes.
- Trois méthodes concrètes et gratuites : la règle 50/30/20 (simple et rapide), le budget base zéro (chaque euro a une mission), les enveloppes virtuelles (la séparation qui clarifie tout).
- Le meilleur budget, c’est celui que tu tiens — pas le plus sophistiqué.
- L’automatisation est ton alliée numéro un.
Demain
On a parlé d’allouer l’argent qu’on a. Mais et si le problème, c’était aussi qu’on n’en gagne pas assez — ou qu’on accepte d’en gagner moins qu’on ne le mérite ? L’épisode 7 s’attaque à un sujet qui fait peur mais qui change vraiment la vie : comment gagner plus, négocier mieux, et arrêter de brader son travail. Parce que l’autonomie financière ne commence pas par les dépenses. Elle commence par ce qu’on décide de valoir.
Valide tes acquis
Les questions des jeux viennent des épisodes que tu viens de lire. Choisis ton arène :
Cet article a été rédigé avec l’aide d’une intelligence artificielle. Il est informatif et ne constitue ni un conseil médical, ni un conseil juridique, ni un conseil en investissement.