Feuilleton · Mon argent, ma liberté : 10 étapes pour reprendre le pouvoir sur tes finances / Épisode 10
Une nouvelle femme face à l'argent : construire une relation saine, durable et libre avec tes finances
5 novembre 2026
Précédemment
Depuis le début de cette série, tu as fait quelque chose que beaucoup de femmes n’osent jamais : tu as regardé ta situation financière en face, sans te cacher. Tu as exploré tes croyances, identifié tes pièges, appris à budgéter, à épargner, à négocier, et même à investir. Neuf épisodes de travail réel sur toi-même et sur ton argent. Maintenant, il s’agit de ne pas lâcher.
Arriver à l’épisode 10, c’est déjà une victoire. Mais la vraie question, celle qui détermine tout, ce n’est pas « qu’est-ce que j’ai appris ? ». C’est : qu’est-ce que je vais faire différemment demain matin ?
Parce que l’information sans action, c’est juste de la lecture confortable. Et tu mérites mieux que ça.
Cet épisode est ton plan d’atterrissage. On ne repart pas de zéro — on construit sur ce que tu as déjà mis en place. On parle de maintien, de rechutes, d’entourage, et d’identité. Parce que l’autonomie financière durable, ce n’est pas une technique. C’est une façon d’être.
Pourquoi les bonnes résolutions financières s’effondrent — et comment éviter ça
Tu as déjà vécu ça : un élan de motivation, un budget bien ficelé, un virement automatique épargne mis en place un lundi soir. Et puis, trois semaines plus tard, plus rien. Le virement annulé, le budget oublié, le retour aux vieilles habitudes.
Ce n’est pas un problème de volonté. C’est un problème de système.
Le cerveau humain — et celui des femmes ne fait pas exception — revient naturellement vers ce qu’il connaît en période de stress. Une rupture, un licenciement, une dispute, une semaine épuisante : et hop, la dépense émotionnelle reprend du service, le relevé bancaire redevient une zone interdite.
La rechute financière est normale. Ce qui compte, c’est le temps que tu mets à te relever.
Voici ce qui fonctionne concrètement pour maintenir le cap :
- Un rendez-vous avec toi-même, une fois par mois. Pas deux heures. Vingt minutes. Tu ouvres tes comptes, tu vérifies tes trois indicateurs clés (solde épargne, dépenses hors budget, remboursement de dettes si applicable), tu notes un chiffre qui progresse. Ce rituel mensuel est ton ancre.
- Le droit à l’erreur intégré au système. Dans ton budget, prévois une ligne « dépassements imprévus » de 50 à 100€. Comme ça, quand tu craques sur une veste ou une soirée, tu ne sabotes pas tout le mois. Tu puises dans cette ligne, et c’est prévu.
- La règle des 48h sur les achats non planifiés. Avant tout achat de plus de 30€ non prévu, tu attends deux jours. Souvent, l’envie disparaît. Quand elle reste, c’est qu’elle est légitime.
S’entourer des bonnes personnes : l’argent n’est pas un sujet solitaire
On t’a appris que l’argent, ça ne se discute pas. C’est privé, c’est honteux, c’est vulgaire. Résultat : la plupart des femmes gèrent leurs finances dans une solitude totale, sans jamais comparer, questionner, ni apprendre des autres.
C’est une erreur stratégique.
Ton entourage financier compte autant que tes outils financiers. Voici ce que ça veut dire concrètement :
- Identifie une « binôme argent ». Une amie, une sœur, une collègue avec qui tu peux parler finances sans tabou. Pas pour tout dévoiler, mais pour te sentir moins seule. Vous pouvez vous fixer des défis communs (épargner 100€ ce mois-ci, négocier quelque chose), vous rendre des comptes, vous célébrer mutuellement.
- Éloigne-toi des personnes qui sabotent ton élan. Celle qui dit « oh allez, tu te prives trop, c’est une fois » à chaque fois que tu essaies de tenir un budget. Celle qui te fait honte de parler d’argent. Celle dont le mode de vie te pousse à dépenser au-delà de tes moyens pour « rester dans le groupe ». Tu n’as pas à les couper de ta vie — mais tu peux choisir de ne pas leur confier tes objectifs financiers.
- Cherche des communautés qui te ressemblent. Forums de femmes investisseuses, groupes Facebook sur l’épargne, comptes Instagram de finances personnelles accessibles. L’environnement informationnel que tu choisis chaque jour façonne ta façon de penser l’argent.
Un exemple concret : Marie, 34 ans, freelance, a commencé à partager ses objectifs d’épargne avec une amie dans la même situation. Elles ont créé un mini-défi mensuel. En six mois, Marie a constitué son fonds d’urgence. Pas grâce à une application. Grâce à ne plus être seule.
L’autonomie financière comme identité : « je suis une femme qui gère son argent »
Il y a une chose que font les personnes qui transforment durablement leur rapport à l’argent : elles changent l’histoire qu’elles se racontent sur elles-mêmes.
Tant que tu penses « je suis nulle avec l’argent », ton cerveau trouvera des preuves pour confirmer cette croyance — et saborder chaque tentative. C’est mécanique.
La bascule, c’est ça : commencer à agir comme quelqu’un qui gère bien son argent, avant même d’avoir tous les résultats. Pas par arrogance. Par intention.
Concrètement, ça ressemble à quoi ?
- Tu changes ton vocabulaire intérieur. « Je n’ai pas les moyens » devient « ce n’est pas ma priorité en ce moment ». « Je suis dépensière » devient « j’apprends à aligner mes dépenses avec mes valeurs ».
- Tu te donnes la permission de parler de tes succès financiers. Tu as épargné 50€ ce mois-ci alors que tu pensais que c’était impossible ? C’est une victoire réelle. Dis-le à voix haute.
- Tu intègres une pratique de gratitude financière minimaliste. Chaque semaine, une phrase : « Cette semaine, j’ai bien géré X. » Pas besoin que ce soit spectaculaire. L’important, c’est de rompre avec le réflexe de ne voir que ce qui va mal.
L’identité, ça se construit par l’accumulation de petits actes cohérents. Chaque fois que tu choisis de regarder ton compte plutôt que de l’éviter, tu renforces la femme que tu deviens.
Ton plan d’action personnalisé en 5 étapes pour la suite
Voici ce que je te propose concrètement pour les 90 prochains jours. Pas une liste de 40 choses. Cinq. Faisables. Réelles.
Étape 1 — Refais ton bilan (souviens-toi de l’épisode 1). Reprends la radiographie de départ. Revenus, dépenses, épargne, dettes. Compare avec il y a dix épisodes. Quelque chose a bougé, même légèrement. Vois-le.
Étape 2 — Fixe un seul objectif financier pour les 3 prochains mois. Un seul. Concret, mesurable. Pas « gérer mieux mon argent ». Mais « épargner 300€ d’ici le 1er du mois prochain » ou « rembourser 200€ de découvert ». Un cap clair change tout.
Étape 3 — Automatise une chose. Un virement épargne. Un paiement de dette. Une chose qui se fait sans que tu aies à y penser. L’automatisation, c’est la résistance zéro.
Étape 4 — Identifie ta binôme argent. Une personne. Envoie-lui un message cette semaine. Propose-lui de partager vos objectifs financiers pour les trois prochains mois. C’est tout.
Étape 5 — Programme ton rendez-vous mensuel avec toi-même. Dans ton agenda, maintenant. Le premier dimanche du mois, 20 minutes, café ou thé, comptes ouverts. C’est ton rituel de femme qui prend soin de sa vie financière.
La synthèse
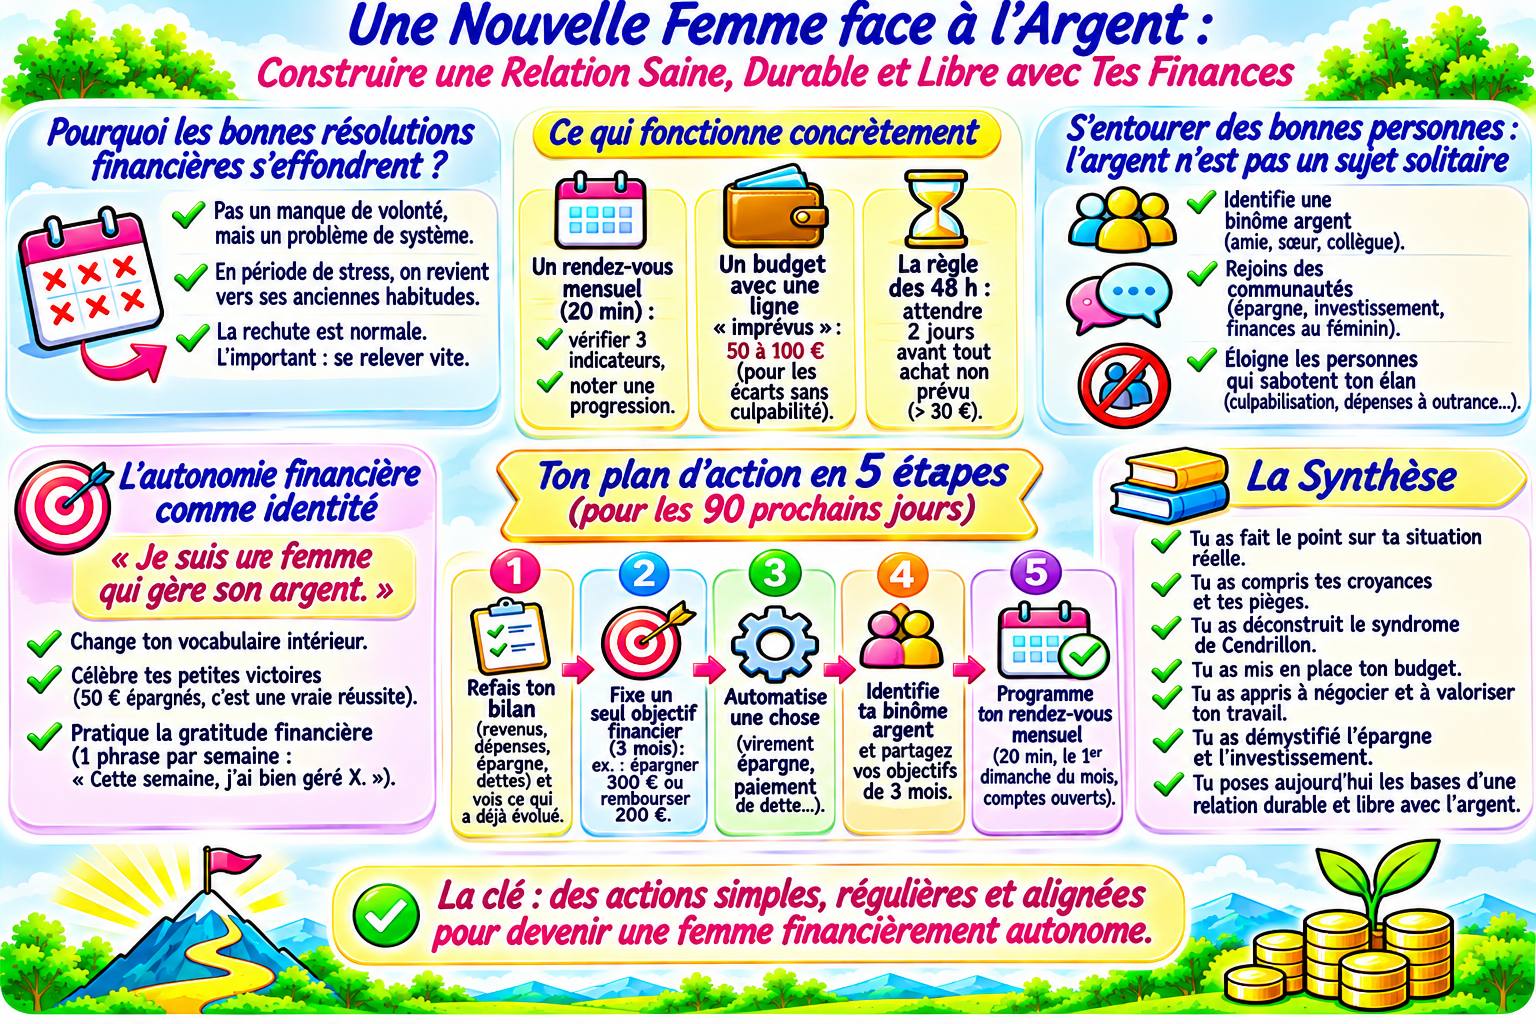
Voilà ce que tu as traversé en dix épisodes. Tu es partie d’un audit sans filtre de ta situation réelle. Tu as compris d’où vient ton rapport à l’argent — l’éducation, les croyances familiales, le conditionnement culturel. Tu as nommé tes croyances limitantes et commencé à les déconstruire. Tu as identifié tes pièges comportementaux spécifiques. Tu as regardé en face le syndrome de Cendrillon et ce qu’il t’a coûté. Tu as choisi une méthode de budget qui te ressemble. Tu as appris à négocier et à valoriser ton travail. Tu as démystifié l’épargne et l’investissement. Et aujourd’hui, tu poses les bases d’une relation durable et libre avec l’argent.
L’autonomie financière n’est pas une destination. C’est une pratique quotidienne. Et tu viens de poser les premières vraies pierres.
La suite
Maintenant que tu reprends les rênes de tes finances, une question s’impose naturellement : est-ce que tu reprends vraiment les rênes de ta vie dans son ensemble ?
Parce que l’argent n’est qu’un symptôme. Derrière la gestion financière chaotique, il y a souvent quelque chose de plus large : une vie dans l’agitation permanente, une tendance à répondre aux urgences des autres avant ses propres priorités, une difficulté à avancer vers ce qui compte vraiment.
C’est exactement ce qu’on va explorer dans la prochaine série de ce blog : « Mes priorités d’abord : reprendre les rênes de ta vie sans attendre la permission de personne ». On commencera par un état des lieux honnête et bienveillant — un diagnostic sans complaisance de pourquoi tant de femmes courent en permanence sans jamais avancer vers ce qui les nourrit vraiment. Avant le remède, on pose le diagnostic. Et il est souvent éclairant.
Si tu as aimé ce que cette série t’a apporté, la prochaine va encore plus loin. Rendez-vous très bientôt.
Valide tes acquis
Les questions des jeux viennent des épisodes que tu viens de lire. Choisis ton arène :
Cet article a été rédigé avec l’aide d’une intelligence artificielle. Il est informatif et ne constitue ni un conseil médical, ni un conseil juridique, ni un conseil en investissement.