Feuilleton · Mon argent, ma liberté : 10 étapes pour reprendre le pouvoir sur tes finances / Épisode 9
Investir au féminin : démystifier la Bourse, l'immobilier et tout ce qu'on t'a dit que ce n'était 'pas pour toi'
4 novembre 2026
Précédemment
Depuis le début de cette série, tu as fait un travail énorme : tu as audité ta situation financière, identifié tes croyances limitantes et tes pièges comportementaux, appris à budgéter selon ta personnalité, osé parler de négociation salariale, et commencé à épargner — même avec peu. Dans l’épisode 8, on a vu pourquoi 20€ épargnés régulièrement valent mille fois mieux qu’une grosse somme jamais mise de côté. Aujourd’hui, on passe à l’étape d’après : faire travailler cet argent pour toi.
On arrive à l’avant-dernier épisode de la série. Et celui-ci, beaucoup de femmes l’attendent avec un mélange d’excitation et de peur. Parce que le mot « investissement » fait quelque chose dans le ventre. Quelque chose entre l’attirance et la méfiance. Alors on va tout démêler, calmement, sans jargon inutile.
Imagine deux personnes. Sophie et Claire. Toutes les deux ont 35 ans, toutes les deux gagnent 2 000 € nets par mois. Sophie met 100 € de côté chaque mois sur un livret A depuis 10 ans. Claire fait pareil, sauf qu’elle transfère la moitié de cette somme — 50 € — sur un placement qui rapporte en moyenne 7 % par an. Au bout de 20 ans, Sophie a environ 24 000 €. Claire, elle, dépasse les 32 000 €. Avec exactement le même effort. La seule différence ? Claire a fait travailler son argent au lieu de le laisser dormir.
C’est ça, investir. Pas jouer. Pas spéculer. Faire travailler une partie de ce que tu as construit.
Mythe n°1 : « C’est trop risqué pour moi »
Le risque existe. Personne ne va te mentir là-dessus. Mais voici ce qu’on t’a probablement omis de dire : ne pas investir, c’est aussi un risque. Un risque silencieux, invisible, mais réel.
L’inflation — c’est-à-dire la hausse des prix au fil du temps — grignote le pouvoir d’achat de ton argent chaque année. En 2024, l’inflation en France était autour de 2,3 %. Ton livret A rapportait 3 %. Résultat net réel : presque rien. Et dans les périodes où le livret A tombe à 0,5 % (ça s’est vu), ton argent perd de la valeur en restant immobile.
Le risque, ce n’est donc pas seulement de perdre de l’argent en investissant. C’est aussi de ne jamais en avoir assez demain en ne faisant rien aujourd’hui.
La bonne nouvelle : le risque se gère. Il dépend de combien de temps tu laisses ton argent investi, de comment tu le répartis, et du type de placement que tu choisis. Un investissement sur 20 ans dans des indices boursiers diversifiés n’a presque jamais perdu d’argent dans l’histoire. Sur 1 an ? Oui, c’est possible. Sur 20 ans ? Statistiquement, presque jamais.
Les outils concrets, par ordre de complexité croissante
Voici les principaux outils d’investissement, expliqués simplement — comme si tu n’avais jamais ouvert un livre de finance. Parce que c’est probablement le cas, et c’est parfaitement normal.
1. Le Livret A et le LDDS Tu connais déjà. C’est le point d’entrée : sans risque, disponible à tout moment, plafonné (22 950 € pour le Livret A). Idéal pour ton épargne de précaution (3 à 6 mois de dépenses). Au-delà ? Il faut aller chercher mieux.
2. L’assurance-vie C’est l’enveloppe préférée des Français, et pour de bonnes raisons. Contrairement à ce que son nom suggère, ce n’est pas une assurance contre la mort — c’est un compte d’épargne avec des avantages fiscaux après 8 ans de détention. À l’intérieur, tu peux placer ton argent sur des fonds en euros (peu risqués, peu rentables) ou sur des « unités de compte » (plus risquées, mais potentiellement plus rentables). Tu choisis le dosage. Des contrats sérieux existent sans frais d’entrée, avec des versements à partir de 50 € par mois.
3. Le PEA (Plan d’Épargne en Actions) Une autre enveloppe fiscale, spécialement conçue pour investir en Bourse avec des avantages fiscaux après 5 ans. On peut y loger des actions européennes ou des ETF (on y vient).
4. Les ETF — le secret le mieux gardé des investisseurs intelligents Un ETF (prononce « i-ti-ef »), c’est un panier d’actions. Au lieu d’acheter une seule action Apple ou Total et de prier pour qu’elle monte, tu achètes une part d’un panier qui contient des centaines d’entreprises à la fois. Si l’une d’elles chute, les autres compensent. C’est le principe de la diversification : ne pas mettre tous ses œufs dans le même panier.
Le plus connu ? L’ETF qui réplique le MSCI World — un indice qui regroupe les 1 500 plus grandes entreprises mondiales. Sur les 30 dernières années, il a rapporté en moyenne autour de 8 % par an. Avec des hauts et des bas, oui. Mais sur la durée : régulièrement en hausse.
Un ETF MSCI World s’achète dès 50 € dans une assurance-vie ou un PEA. Pas besoin d’être riche. Pas besoin d’être expert.
5. L’immobilier locatif Acheter un bien pour le louer est l’investissement préféré des Français — souvent à raison. Mais il demande un apport, du temps, et une certaine tolérance aux emmerdes (locataires, travaux, gestion). La bonne nouvelle : il existe une version simplifiée appelée SCPI (Société Civile de Placement Immobilier). Tu achètes des « parts » d’un parc immobilier géré par des professionnels, tu touches des loyers proportionnels, sans jamais visiter un appartement. Accessible dès quelques centaines d’euros sur certains contrats d’assurance-vie.
Mythe n°2 : « C’est fait pour les hommes riches »
Ce mythe est tenace. Plusieurs études montrent que les femmes investissent moins que les hommes — pas parce qu’elles sont moins compétentes, mais parce qu’elles ont été moins encouragées à le faire. On leur a appris à épargner. On a appris aux hommes à investir. Ce n’est pas une question de nature. C’est une question d’éducation biaisée.
Or, les études montrent aussi que les femmes qui investissent obtiennent de meilleurs résultats que les hommes sur le long terme. Pourquoi ? Parce qu’elles prennent moins de risques inutiles, paniquent moins, et restent investies plus longtemps. Les qualités qu’on t’a peut-être reproché d’avoir — la prudence, la patience, la réflexion — sont exactement celles d’un bon investisseur.
Tu n’as pas à te transformer. Tu as juste à commencer.
Ton premier pas selon ton profil et ton budget
-
Tu as moins de 1 000 € d’épargne disponible → Priorité à l’épargne de précaution (livret A). Pas encore le moment d’investir. Mais note le chemin pour dans quelques mois.
-
Tu as entre 1 000 € et 5 000 € → Ouvre une assurance-vie sans frais d’entrée (Boursorama, Linxea, Fortuneo…). Place 80 % en fonds euros, 20 % sur un ETF MSCI World. Versement automatique mensuel de 30 à 50 €. Et tu n’y touches pas pendant 8 ans.
-
Tu as plus de 5 000 € et un horizon long terme (10 ans+) → Ouvre un PEA. Mets-y un ETF MSCI World. Versement mensuel régulier. Oublie les fluctuations quotidiennes. Le temps est ton allié.
-
Tu envisages l’immobilier → Commence par te renseigner sur les SCPI. Pas d’engagement majeur, rendement moyen autour de 4-5 % par an, gestion déléguée. Une porte d’entrée douce vers l’immobilier.
Ce qu’on a vu
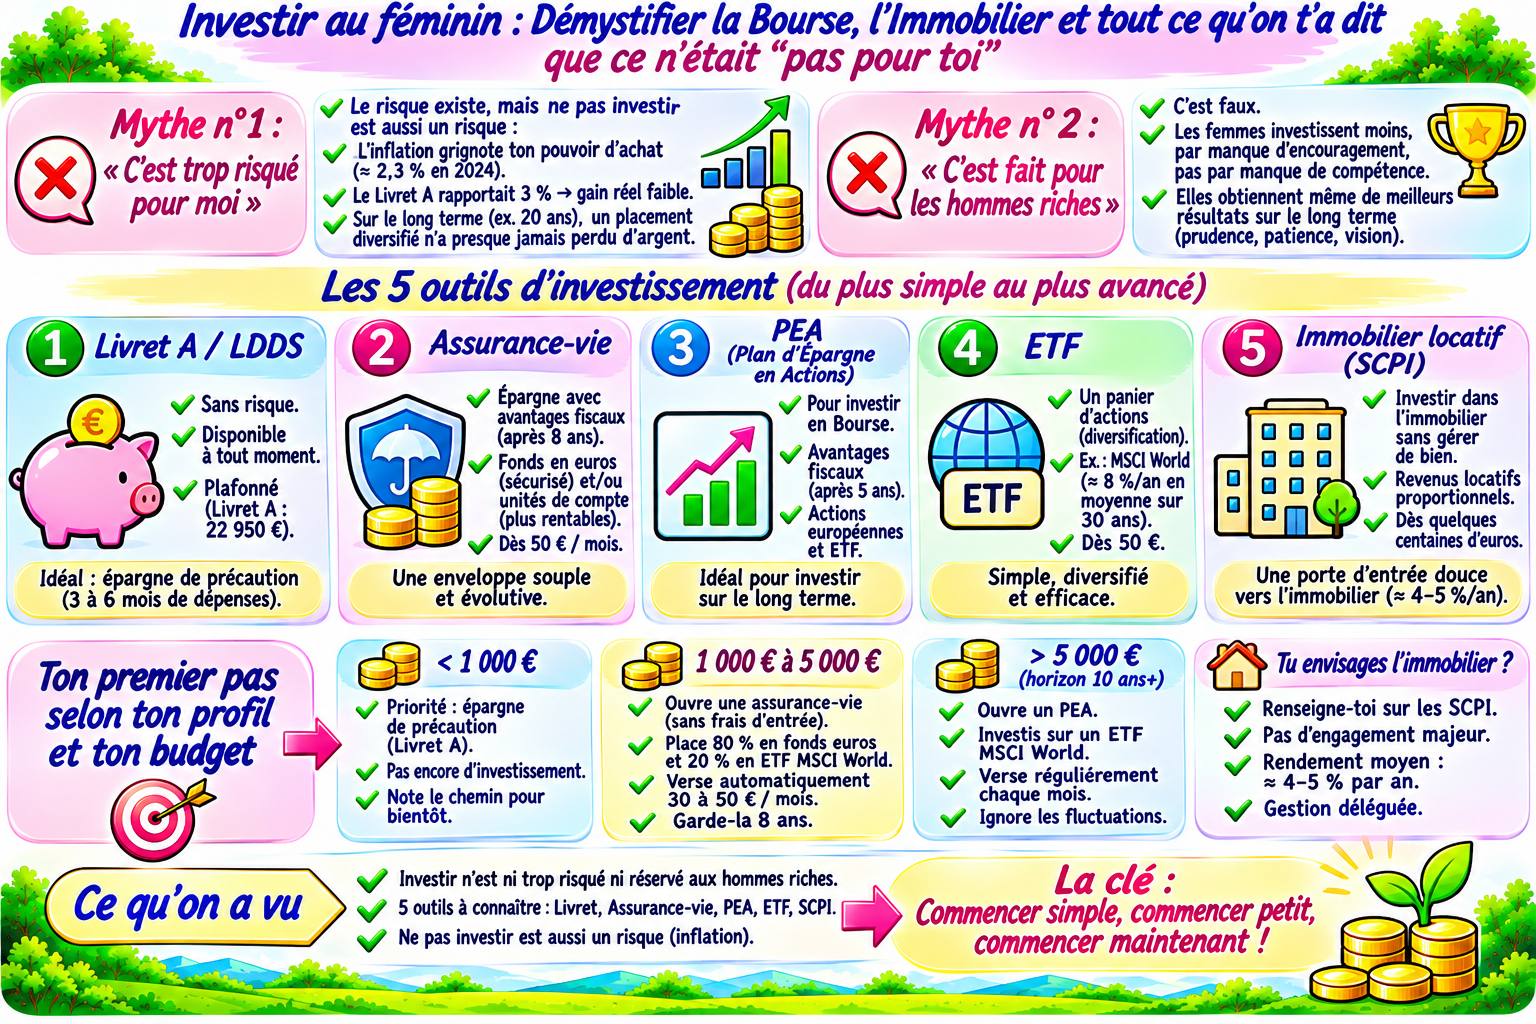
Dans cet épisode, on a démontré que l’investissement n’est ni trop risqué ni réservé aux hommes riches. On a vu les 5 outils principaux — livret, assurance-vie, ETF, PEA, SCPI — avec leurs niveaux de complexité et de rendement. On a compris que ne pas investir est aussi un risque (l’inflation). Et on a construit un premier pas concret selon son profil et son niveau d’épargne actuel. La clé ? Commencer simple, commencer petit, commencer maintenant.
Demain
On arrive à la fin. L’épisode 10 — le dernier de la série — c’est l’épisode de la transformation durable. Parce qu’avoir les bons outils ne suffit pas si, dans six mois, tu retombes dans les vieux schémas. On va parler de comment ancrer tout ce que tu as appris dans une identité financière solide, comment éviter les rechutes émotionnelles, et comment construire ton plan d’action personnalisé pour les 12 prochains mois. C’est l’épisode qu’on lit et qu’on relit. Prépare-toi.
Valide tes acquis
Les questions des jeux viennent des épisodes que tu viens de lire. Choisis ton arène :
Cet article a été rédigé avec l’aide d’une intelligence artificielle. Il est informatif et ne constitue ni un conseil médical, ni un conseil juridique, ni un conseil en investissement.