Feuilleton · Mon argent, ma liberté : 10 étapes pour reprendre le pouvoir sur tes finances / Épisode 8
Épargner quand on pense qu'on n'en a pas les moyens : la stratégie du petit pas qui change tout
3 novembre 2026
Précédemment
Depuis le début de cette série, tu as fait un bilan honnête de ta situation, identifié tes croyances limitantes et les pièges dans lesquels tu tombais sans t’en rendre compte. L’épisode 6 t’a donné des méthodes de budget adaptées à ta personnalité, et l’épisode 7 t’a montré comment gagner davantage en valorisant ton travail. Maintenant que tu sais d’où part l’argent et comment en faire rentrer plus, il est temps d’aborder la question que tout le monde remet à plus tard : l’épargne.
Il y a une phrase qu’on entend en boucle, dans toutes les classes sociales, à tous les âges : « Je commencerai à épargner quand j’aurai plus d’argent. »
Le problème ? Ce moment n’arrive jamais. Pas parce que tu es irresponsable. Mais parce que les dépenses, elles, s’adaptent toujours à ce qu’on gagne. C’est ce que les économistes appellent l’inflation du mode de vie : tu gagnes 200€ de plus, tu dépenses 200€ de plus, sans même t’en apercevoir. Et l’épargne, elle, reste à zéro.
Cet épisode est là pour briser ce cercle. Et non, tu n’as pas besoin d’attendre de gagner plus pour commencer.
Pourquoi 20€ par mois, c’est vraiment révolutionnaire
On va être honnêtes : 20€ par mois, ça ne va pas te rendre riche en six mois. En un an, ça fait 240€. Ce n’est pas une fortune.
Mais ce n’est pas là que réside la vraie valeur du geste.
Quand tu mets 20€ de côté chaque mois, tu envoies un message puissant à ton propre cerveau : je passe en premier. Tu cesses d’être celle qui gère les restes. Tu deviens celle qui planifie.
C’est exactement l’opposé de ce qu’on t’a peut-être appris à faire : dépenser d’abord, donner aux autres, payer les factures, et espérer qu’il reste quelque chose. Avec cette logique-là, il ne reste jamais rien — et tu le sais.
La stratégie du petit pas, c’est l’inverse : tu te paies toi-même en premier, même si c’est peu. Et cet acte, répété chaque mois, crée quelque chose d’irremplaçable : une habitude. Et les habitudes, elles, elles s’amplifient.
Imagine une boule de neige au sommet d’une pente. Au début, elle est minuscule. Mais plus elle roule, plus elle grossit. Tes 20€ aujourd’hui deviennent 50€ dans six mois quand tu auras renégocié ton abonnement internet. Puis 80€ quand tu auras eu une petite augmentation. L’habitude est déjà là — il suffit d’augmenter le montant.
Les trois tiroirs de l’épargne : ne tout pas mettre dans le même sac
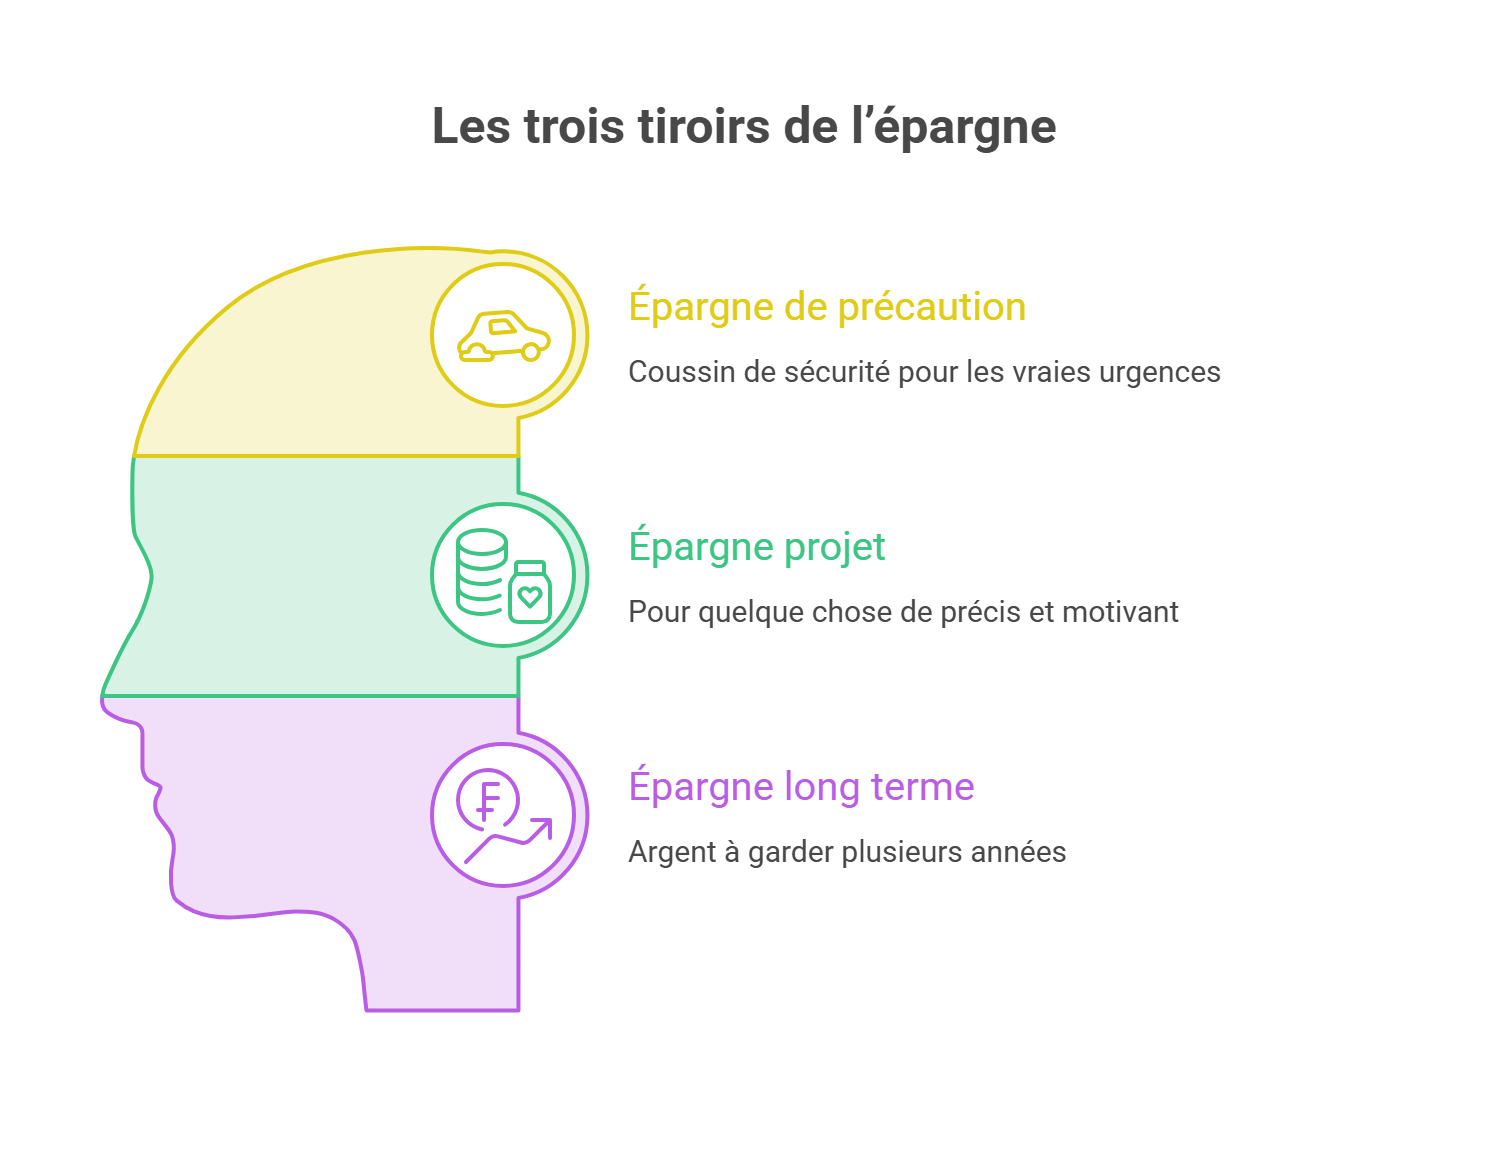
Une erreur très fréquente quand on commence à épargner : avoir un seul compte épargne, y mettre tout, et ne plus savoir si on peut y toucher ou pas. Résultat : on n’y touche jamais, ou on y touche pour n’importe quoi. Les deux extrêmes sont problématiques.
La solution, c’est de penser ton épargne en trois tiroirs distincts, même virtuellement.
Tiroir 1 : l’épargne de précaution. C’est ton coussin de sécurité. Son seul rôle : absorber les coups durs imprévus — une panne de voiture, un appareil électroménager qui lâche, une urgence médicale. L’objectif idéal, à terme, c’est l’équivalent de un à trois mois de tes dépenses fixes. Si tu gagnes 1 500€ par mois et que tes charges fixes s’élèvent à 900€, vise 900€ à 2 700€ dans ce tiroir. Tu n’y touches que pour les vraies urgences, pas pour les soldes.
Tiroir 2 : l’épargne projet. Là, tu épargnes pour quelque chose de précis et de motivant : des vacances, une formation, un nouveau canapé, l’acompte d’un appartement. Donne un nom à ce tiroir et une date cible. « Vacances en Sicile — juillet 2026 — objectif 800€ » est infiniment plus motivant qu’un vague compte épargne sans nom ni but.
Tiroir 3 : l’épargne long terme. Celle-là, on en parlera davantage dans l’épisode suivant. C’est l’argent que tu n’as pas besoin de toucher avant plusieurs années — retraite, investissement, patrimoine. Pour l’instant, retiens juste qu’elle existe et qu’on y reviendra.
Concrètement, comment séparer ces tiroirs sans avoir trois livrets ? Certaines banques en ligne (Boursobank, Hello Bank, Revolut, N26) permettent de créer des sous-comptes ou des « coffres » gratuits que tu peux nommer comme tu veux. Sinon, un simple tableau ou une application comme Lydia suffit pour faire le suivi mentalement.
L’épargne automatique : enlever la décision de l’équation
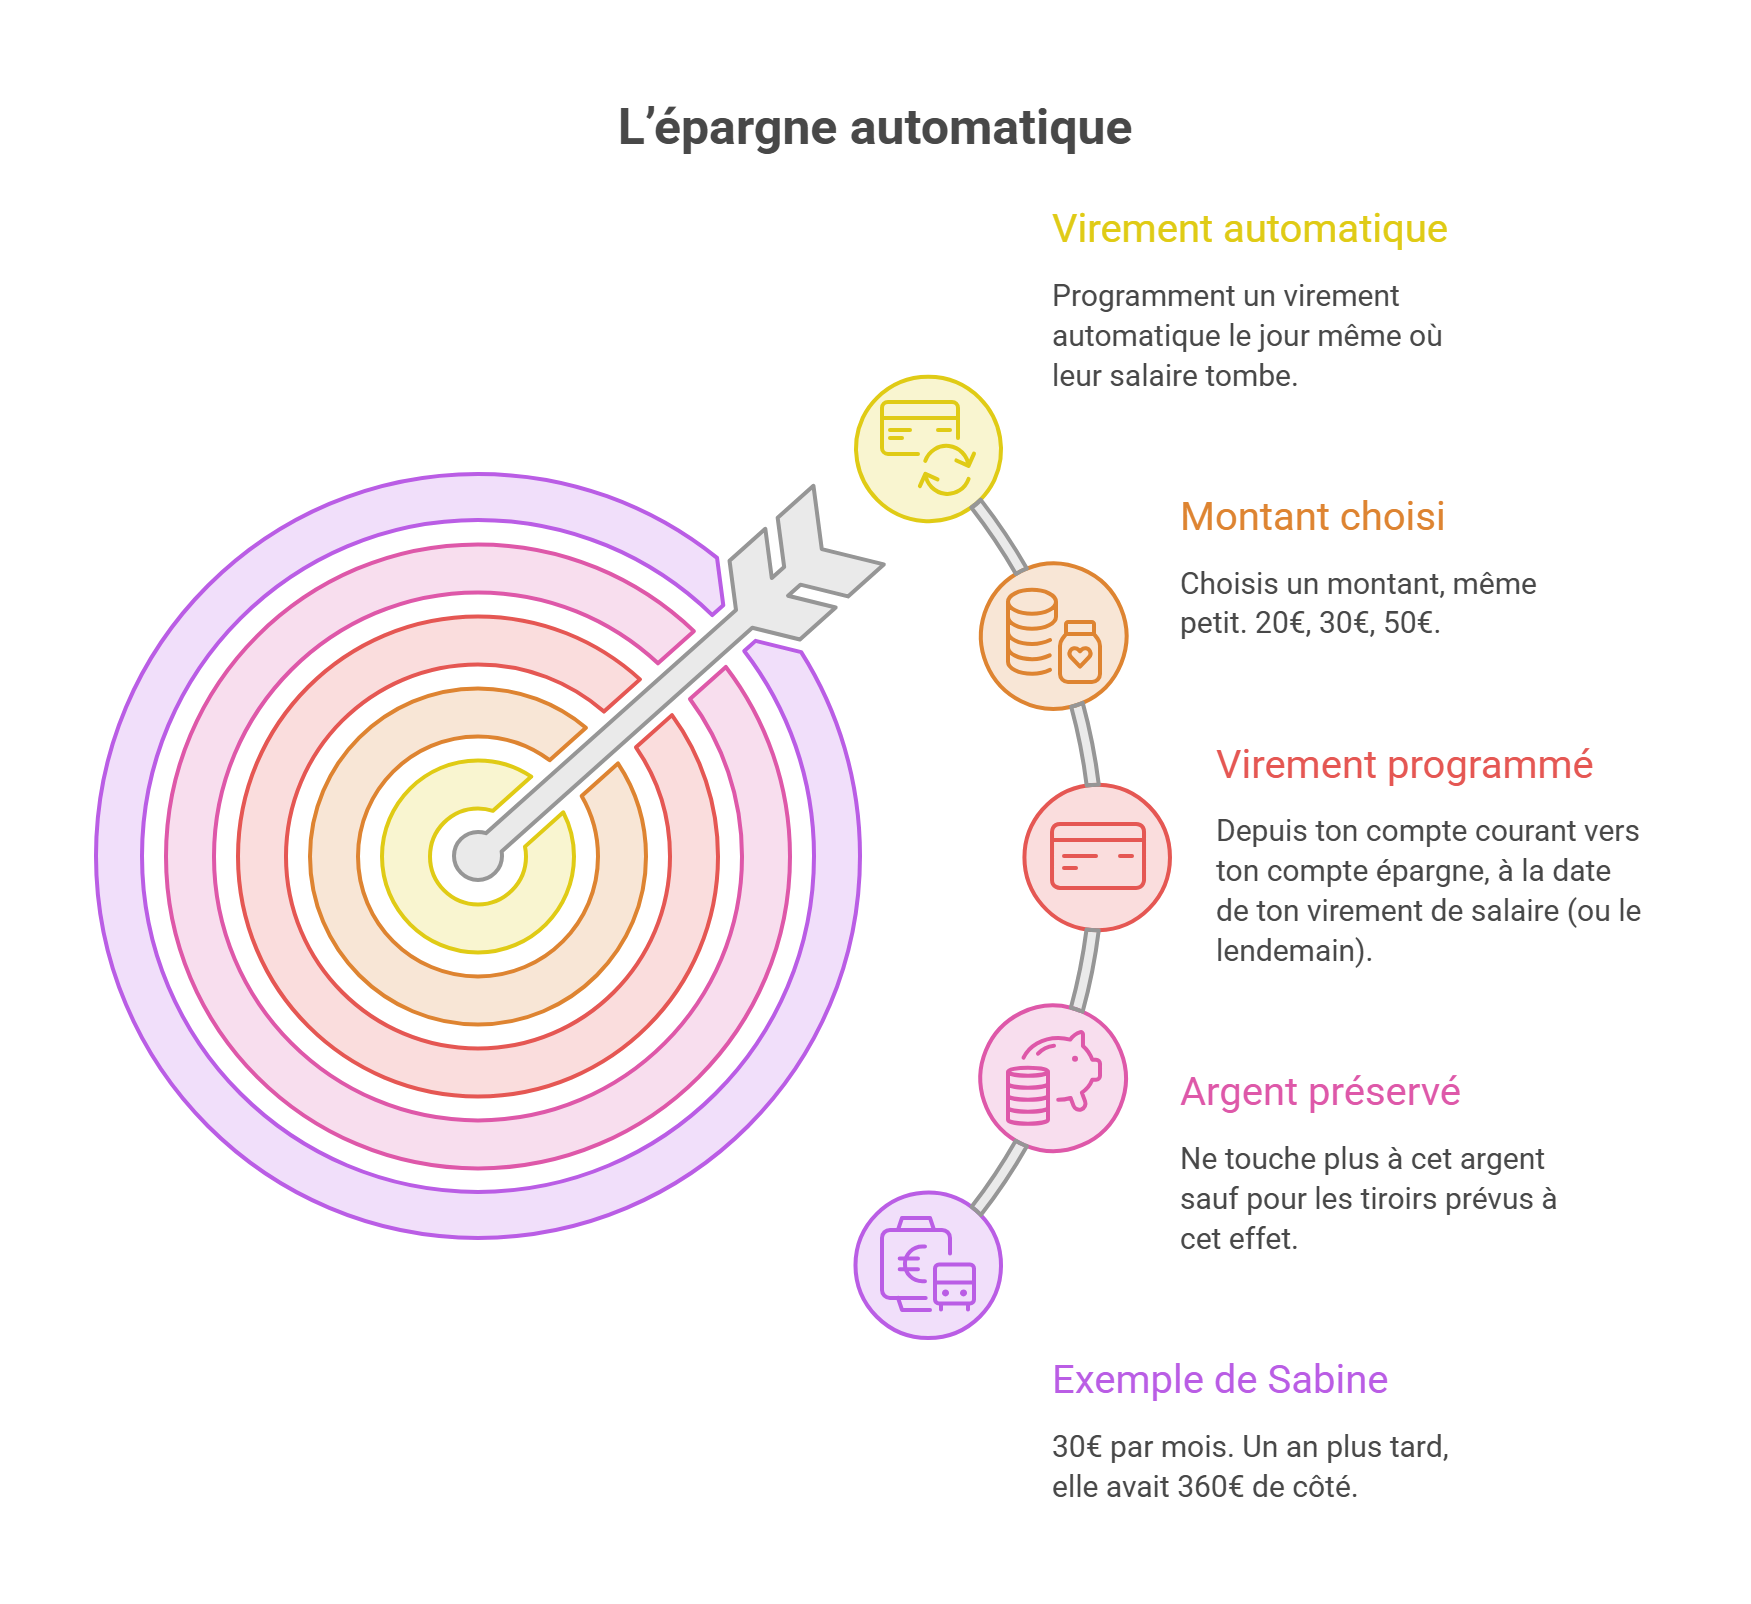
Voici le secret que les gens qui épargnent régulièrement ont tous en commun : ils n’attendent pas la fin du mois pour voir ce qui reste. Ils programment un virement automatique le jour même où leur salaire tombe.
Pourquoi ? Parce que si l’argent passe sur ton compte courant, tu vas le dépenser. Pas parce que tu es inconséquente — parce que tu es humaine. Notre cerveau est câblé pour utiliser ce qui est disponible et visible. Si c’est là, on le consomme. Si ça disparaît automatiquement dès le début du mois, on s’adapte à ce qui reste.
Voici comment mettre ça en place concrètement :
- Choisis un montant, même petit. 20€, 30€, 50€. Peu importe. Ce qui compte, c’est que ça ne mette pas en péril tes charges fixes.
- Programme un virement automatique depuis ton compte courant vers ton compte épargne, à la date de ton virement de salaire (ou le lendemain).
- Ne touche plus à cet argent sauf pour les tiroirs prévus à cet effet.
Dans six mois, tu vas faire quelque chose d’extraordinaire : regarder ton solde épargne et réaliser qu’il y a de l’argent là, sans que tu aies eu à te battre contre toi-même chaque mois pour le mettre de côté.
Un exemple réel : Sabine, assistante administrative avec un salaire net de 1 680€, a commencé avec un virement automatique de 30€ par mois. Elle trouvait ça « ridicule ». Un an plus tard, elle avait 360€ de côté — assez pour couvrir la réparation de sa voiture en janvier sans s’endetter. Pour la première fois de sa vie, une urgence ne l’a pas déstabilisée. Elle a depuis augmenté son virement à 60€.
Comment tenir dans la durée quand le budget est vraiment serré
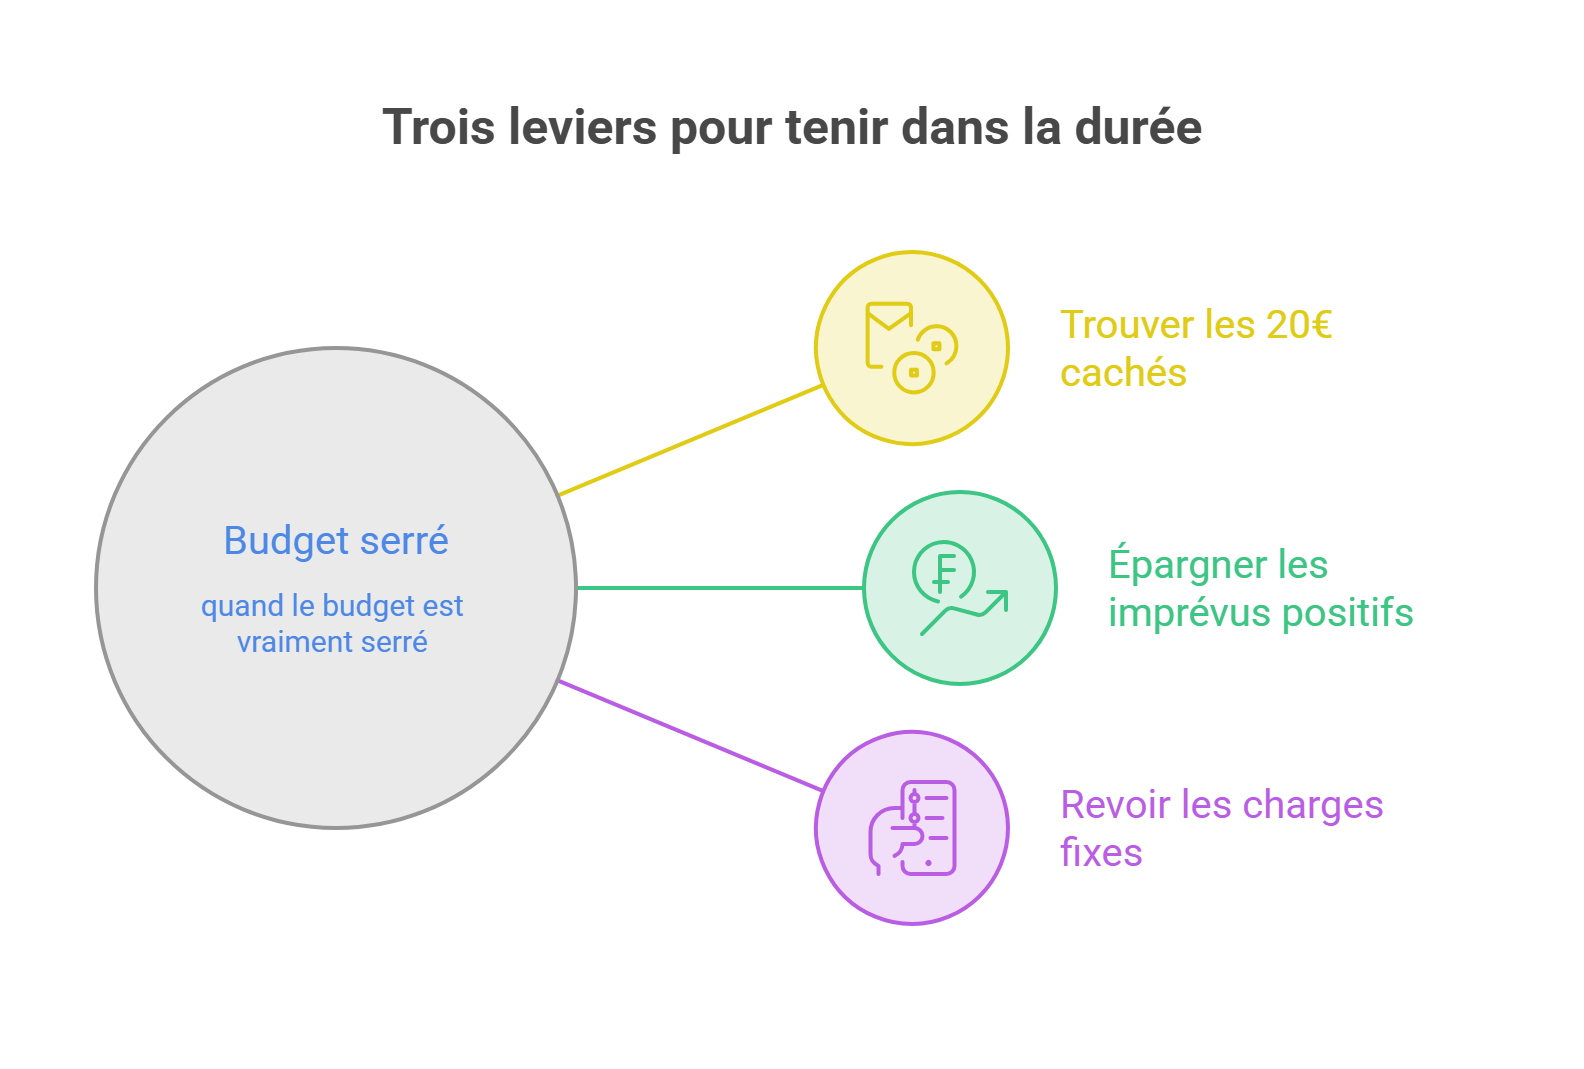
Parfois, le problème est réel : après avoir payé le loyer, la nourriture et les factures, il ne reste littéralement rien. Dans ce cas, voici trois leviers à activer.
Levier 1 : trouver les 20€ cachés. Avant de conclure qu’il ne reste rien, refais l’exercice de l’épisode 1 avec tes 30 derniers jours de relevés. Dans la quasi-totalité des budgets serrés, il y a entre 20 et 50€ de dépenses réflexes invisibles : l’abonnement oublié, le café du mardi matin, les achats de 3€ qui se multiplient. Ce n’est pas une question de sacrifice — c’est une question de regard.
Levier 2 : épargner les petits imprévus positifs. Un remboursement de mutuelle, un cadeau d’anniversaire, un trop-perçu sur une facture ? Au lieu de l’intégrer dans les dépenses courantes, vire-le directement sur ton compte épargne avant de le « voir ». Cette technique seule peut représenter 100 à 300€ épargnés en plus sur l’année.
Levier 3 : revoir les charges fixes, pas les plaisirs. On fait souvent l’erreur d’attaquer les petits plaisirs en premier (le café, le livre, la sortie entre amies) avant de s’attaquer aux vraies fuites de budget : un forfait téléphonique trop cher, une assurance jamais renégociée, un abonnement salle de sport utilisé deux fois par an. Commence par là.
Ce qu’on a vu
Dans cet épisode, tu as compris que l’épargne n’attend pas que tu gagnes plus — elle crée les conditions pour que tu gères mieux ce que tu as déjà. Tu as découvert pourquoi 20€ par mois est un acte d’autonomie profond, pas un geste dérisoire. Tu as appris à organiser ton épargne en trois tiroirs (précaution, projet, long terme) pour ne plus jamais être paralysée par la question « j’y touche ou pas ? ». Et tu as en main la technique la plus puissante qui soit : l’automatisation, qui enlève la décision de l’équation et laisse l’habitude s’installer seule.
Demain
Tu as maintenant un coussin de sécurité qui commence à se constituer. Mais une fois que ce coussin est là, que fait-on avec le reste ? On l’accumule sans fin sur un livret à 3% ? Ou on le fait travailler vraiment ?
L’épisode 9 va t’emmener dans un territoire que beaucoup de femmes évitent parce qu’on leur a répété que ce n’était « pas pour elles » : l’investissement. Bourse, assurance-vie, ETF, immobilier — des mots qui font peur, mais qui désignent des outils accessibles, y compris avec un budget modeste. On va démystifier tout ça, déconstruire les mythes, et te donner un premier pas concret selon ton profil. Parce que faire fructifier son argent, ce n’est pas réservé aux hommes riches en costume.
Valide tes acquis
Les questions des jeux viennent des épisodes que tu viens de lire. Choisis ton arène :
Cet article a été rédigé avec l’aide d’une intelligence artificielle. Il est informatif et ne constitue ni un conseil médical, ni un conseil juridique, ni un conseil en investissement.